
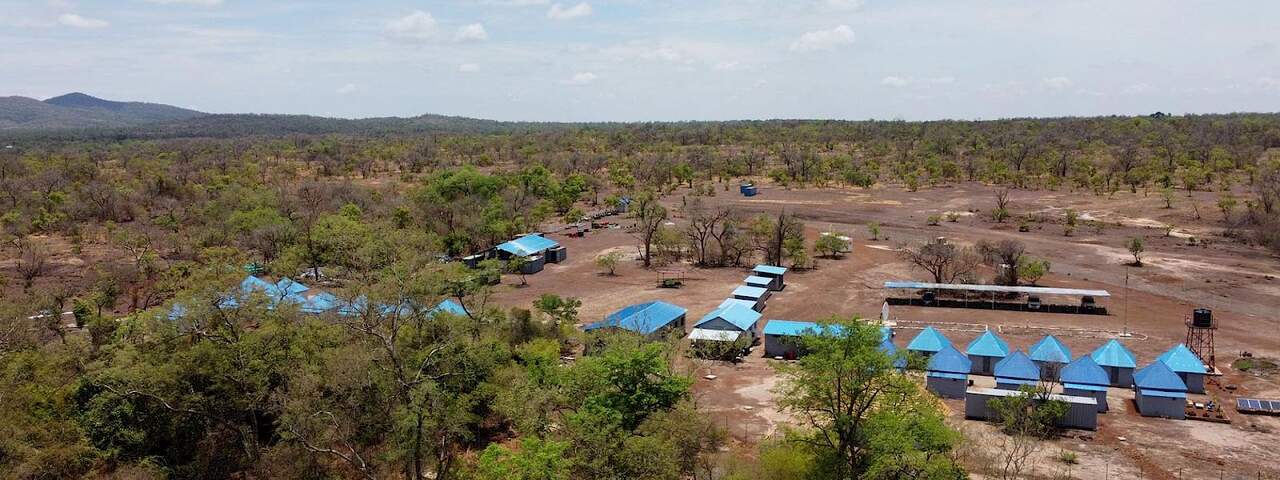
Vancouver, British Columbia, 4. November 2026: Fortuna Mining Corp. (NYSE: FSM | TSX: FVI) („Fortuna“ oder das „Unternehmen“) – https://www.rohstoff-tv.com/mediathek/unternehmen/profile/fortuna-mining-inc/ – hat heute seine Finanz- und Betriebsergebnisse für das dritte Quartal 2026 bekannt gegeben.
(Die Ergebnisse der Unternehmensstandorte San Jose und Yaramoko wurden aus den Vergleichszahlen für 2025 ausgeschlossen, da diese im zweiten Quartal 2025 veräußert wurden.)
Jorge Ganoza, CEO von Fortuna, erklärte: „Fortuna hat im Quartal 69.665 Unzen Goldäquivalent gefördert und ist weiterhin auf Kurs, unsere Jahresproduktionsprognose zu erreichen. Trotz betrieblicher Probleme in Séguéla, die auf das Quartal begrenzt waren, und niedrigerer Metallpreise erzielte unser Unternehmen einen starken operativen Cashflow von 126,7 Millionen US-Dollar vor Veränderungen des Betriebskapitals sowie einen freien Cashflow aus laufender Geschäftstätigkeit in Höhe von 90,8 Millionen US-Dollar. Zwar stieg der AISC im Laufe des Quartals an und liegt über der Prognose, dies ist jedoch in erster Linie auf externe Faktoren zurückzuführen, darunter aktienbasierte Vergütungen und erhöhte Dieselpreise sowie eine kurze Betriebsunterbrechung im Juli in Séguéla. Wir erwarten einen starken Jahresausklang mit höherer Produktion und gestiegenen Margen, da Séguéla die Herausforderungen des vergangenen Quartals hinter sich lässt und Lindero weiterhin gute Ergebnisse liefert.“
Herr Ganoza fuhr fort: „Wir haben spannende Meilensteine für unsere Wachstumsprojekte erreicht, die ab Mitte 2028 ein Wachstum unserer jährlichen Goldproduktion um 60 % anstreben. Dazu gehören die endgültige Investitionsentscheidung für die Erweiterung von Séguéla und die Erteilung der Zulassungsbescheinigung für Diamba Sud im Rahmen unseres Antrags auf eine Abbaugenehmigung – ein entscheidender Schritt vor der endgültigen Erteilung der Genehmigung. Zudem haben wir den Erwerb des Explorationsprojekts Bambadji abgeschlossen, das unmittelbar an unser Projekt Diamba Sud angrenzt. Damit konnten wir ein vielversprechendes und großes Landpaket in einem der produktivsten Goldgürtel Westafrikas konsolidieren.“
Highlights des dritten Quartals
Liquidität und Cashflow
- Freier Cashflow1 aus laufendem Geschäft in Höhe von 90,8 Millionen US-Dollar; ein Anstieg um 5,1 Millionen US-Dollar gegenüber dem Vorquartal, der hauptsächlich auf den Zeitpunkt von Steuerzahlungen und geringere Investitionen in das Betriebskapital zurückzuführen ist
- 126,7 Millionen US-Dollar Netto-Cashflow aus betrieblicher Tätigkeit vor Veränderungen des Betriebskapitals bzw. 0,43 US-Dollar pro Aktie; vergleichbar mit dem 2. Quartal 2026, was hauptsächlich auf den Zeitpunkt der Steuerzahlungen zurückzuführen ist
- Liquidität in Höhe von 593,3 Millionen US-Dollar und eine Netto-Cash-Position von 259,9 Millionen US-Dollar
Rentabilität
- Bereinigter zurechenbarer Nettogewinn1 von 51,2 Mio. US-Dollar bzw. 0,17 US-Dollar unverwässertes Ergebnis je Aktie; ein Rückgang um 0,08 US-Dollar je Aktie gegenüber dem Vorquartal, bedingt durch niedrigere Goldpreise und geringere Verkaufsmengen sowie höhere nicht zahlungswirksame Kosten für aktienbasierte Vergütungen und Abbaukosten pro Unze aufgrund der Abbaureihenfolge
- Bereinigtes EBITDA1 von 165,0 Mio. US-Dollar bei einer Marge von 56 %; ein Rückgang um 35,8 Mio. US-Dollar gegenüber dem Vorquartal, der in erster Linie auf niedrigere Goldpreise, geringere Verkaufsmengen, höhere aktienbasierte Vergütungen und höhere Cash-Kosten zurückzuführen ist
Operativ
- Goldäquivalent-Produktion2 von 69.665 Unzen; das Unternehmen liegt weiterhin auf Kurs, seine Jahresproduktionsprognose zu erreichen
- Konsolidierte Cash-Kosten pro verkaufter Unze Goldäquivalent („GEO“)1 von 1.244 US-Dollar, ein Anstieg gegenüber 1.034 US-Dollar im Vorquartal
- Konsolidierte AISC pro verkaufter GEO1 von 2.286 $ für das 3. Quartal 2026, ein Anstieg gegenüber 2.157 $ im Vorquartal. Die im Vergleich zum Vorquartal höheren AISC waren das Ergebnis einer geringeren Produktion und höherer aktienbasierter Vergütungen in Höhe von 10,9 Millionen $ im Vergleich zu einer Erholung von 0,3 Millionen $ im Vorquartal.
- Im Vergleich zu den Annahmen in unserer Jahresprognose enthält der AISC einen Einfluss externer Faktoren in Höhe von ca. 220 US-Dollar/Unze, der sich hauptsächlich aus aktienbasierten Vergütungen in Höhe von 116 US-Dollar/Unze, makroökonomischen Faktoren in Höhe von 45 US-Dollar/Unze, die sich auf die in argentinischen Pesos denominierten Kosten bei Lindero auswirken, sowie aus Preissteigerungen bei Verbrauchsmaterialien in Höhe von 42 US-Dollar/Unze zusammensetzt. Das Quartal wurde zudem durch einen vorübergehenden Produktionsstillstand in Séguéla beeinflusst, der sich mit etwa 45 US-Dollar pro Unze auf den AISC auswirkte.
- Die Gesamtunfallhäufigkeitsrate für das dritte Quartal betrug 1,20 pro einer Million Arbeitsstunden.
Wachstum und Geschäftsentwicklung
- Am 10. August 2026 gab das Unternehmen den Erwerb des 190 km² großen Goldexplorationsprojekts Bambadji im Senegal bekannt, der durch den Kauf bestimmter senegalesischer Tochtergesellschaften der Barrick Mining Corporation und der IAMGOLD Corporation erfolgte. Bambadji grenzt an Fortunas Goldprojekt Diamba Sud, das sich in der Machbarkeitsphase befindet, und umfasst etwa 60 Kilometer vielversprechenden Streich entlang der Senegal-Mali-Scherzone, einem Tier-1-Goldkorridor, in dem sich mehrere Weltklasse-Minen befinden. Als Gegenleistung wurden 200,0 Millionen US-Dollar in bar gezahlt, und den Verkäufern wurde eine Netto-Schmelzabgabe (NSR) in Höhe von 0,5 % auf die ersten 1,75 Millionen Unzen Gold gewährt, die auf dem Grundstück Bambadji Nord gefördert werden.
- Am 2. November 2026 gab das Unternehmen bekannt, dass es vom senegalesischen Ministerium für Bergbau und Geologie eine Zulassungsmitteilung für den Antrag auf eine Abbaugenehmigung für Diamba Sud erhalten habe. Diese Mitteilung ist ein wichtiger letzter Schritt auf dem Weg zur Erteilung der Abbaugenehmigung. Das Unternehmen befindet sich zudem in einem fortgeschrittenen Verhandlungsstadium mit dem senegalesischen Staat über ein neues Bergbauabkommen für das Projekt „Diamba Sud“ auf der Grundlage des senegalesischen Bergbaugesetzes von 2016. Das Unternehmen geht davon aus, dass der interne Genehmigungsprozess der Regierung für die endgültige Abbaugenehmigung sowie die Fertigstellung und Unterzeichnung des Bergbauabkommens im vierten Quartal 2026 abgeschlossen sein werden.
Der Vorstand des Unternehmens hat die Geschäftsführung heute ermächtigt, über die gesamte Projektlaufzeit vertragliche Verpflichtungen in Höhe von insgesamt 250 Millionen US-Dollar einzugehen, um den Zeitplan für den Bau von Diamba Sud einzuhalten. Diese Ermächtigung ermöglicht es der Geschäftsführung, wichtige Verträge abzuschließen, Ausrüstung zu beschaffen und die Erschließungs- und Bauarbeiten fortzusetzen, noch bevor die Abbaugenehmigung erteilt wird, was für das vierte Quartal 2026 erwartet wird.
Konzernergebnisse für das dritte Quartal 2026
| Drei Monate bis zum | Neun Monate zum 30. September, | ||||||||||||||
| (in Millionen US-Dollar) | 30. Juni 2026 | 30. September 2026 | 30. September 2025 | 3. Quartal Veränderung in % | 2026 | 2025 | Veränderung in % | ||||||||
| BETRIEBSSTATISTIKEN | |||||||||||||||
| GEO-Produktion aus fortgeführten Geschäftsbereichen(1)(2) | 72.217 | 69.665 | 72.462 | (4 %) | 214.754 | 214.077 | 0 % | ||||||||
| Cash-Kosten aus fortgeführten Geschäftsbereichen ($/oz GEO) (1)(2) | 1.034 | 1.244 | 942 | 32 % | 1.075 | 915 | 18 % | ||||||||
| AISC aus fortgeführten Geschäftsbereichen ($/oz GEO) (1)(2) | 2.157 | 2.286 | 1.987 | 15 % | 2.184 | 1.896 | 15 % | ||||||||
| Realisierter Goldpreis ($/oz) | 4.447 | 4.281 | 3.467 | 23 % | 4.542 | 3.231 | 41 % | ||||||||
| FINANZIELLE HIGHLIGHTS | |||||||||||||||
| Umsatz | 318,4 | 293,4 | 251,4 | 17 % | 954,3 | 676,8 | 41 % | ||||||||
| Den Anteilseignern zurechenbarer Jahresüberschuss aus fortgeführten Geschäftsbereichen | 75,5 | 47,8 | 123,6 | (61 %) | 234,3 | 201,7 | 16 % | ||||||||
| Zurechenbarer Gewinn je Aktie aus fortgeführten Geschäftsbereichen – unverwässert | 0,25 | 0,16 | 0,40 | (60 %) | 0,78 | 0,66 | 18 % | ||||||||
| Bereinigtes EBITDA(1) | 200,8 | 165,0 | 136,7 | 21 % | 584,6 | 356,6 | 64 % | ||||||||
| CASHFLOW UND INVESTITIONEN | |||||||||||||||
| Netto-Cashflow aus laufender Geschäftstätigkeit – fortgeführte Geschäftsbereiche | 138,3 | 112,4 | 111,3 | 1 % | 460,0 | 293,0 | 57 % | ||||||||
| Freier Cashflow aus fortgeführten Geschäftsbereichen (1) | 85,7 | 90,8 | 73,4 | 24 % | 350,7 | 197,5 | 78 % | ||||||||
| Investitionen(3) | |||||||||||||||
| Erhaltungsinvestitionen | 36,6 | 20,1 | 31,2 | (36 %) | 84,6 | 85,2 | (1 %) | ||||||||
| Laufende Mietverträge | 8,9 | 9,7 | 6,5 | 49 % | 25,4 | 17,4 | 46 % | ||||||||
| Wachstumskapital | 31,3 | 30,5 | 17,4 | 75 % | 79,2 | 48,4 | 64 % | ||||||||
| 30. September 2026 | 31. Dez. 2025 | Veränderung in % | |||||||||||||
| Zahlungsmittel und Zahlungsmitteläquivalente sowie kurzfristige Finanzanlagen | 443,3 | 554,0 | (20 %) | ||||||||||||
| Nettoliquiditätsposition (ohne Akkreditive) | 593,3 | 704,0 | (16 %) | ||||||||||||
| Den Fortuna-Aktionären zurechenbares Eigenkapital | 1.813,0 | 1.677,0 | 8 | ||||||||||||
| (1) Eine Erläuterung zur Berechnung dieser Kennzahlen finden Sie im Abschnitt „Nicht-IFRS-Finanzkennzahlen“ am Ende dieser Pressemitteilung sowie im Lagebericht, der den verkürzten Konzernzwischenabschlüssen des Unternehmens für die drei und neun Monate bis zum 30. September 2026 sowie für die drei und sechs Monate bis zum 30. Juni 2026 beigefügt ist und auf SEDAR+ unter www.sedarplus.ca eingereicht wurde. | |||||||||||||||
| (2) Das Goldäquivalent wurde unter Verwendung der realisierten Preise für Gold von 4.281 $/oz Au, 62,70 $/oz Ag, 1.871 $/t Pb und 3.832 $/t Zn für das 3. Quartal 2026 berechnet. Das Goldäquivalent wurde unter Verwendung der realisierten Preise für Gold von 3.467 $/oz Au, 39,4 $/oz Ag, 1.962 $/t Pb und 2.815 $/t Zn für das 3. Quartal 2025 berechnet.Das Goldäquivalent wurde anhand der realisierten Preise für Gold von 4.447 $/oz Au, 75,22 $/oz Ag, 1.930 $/t Pb und 3.464 $/t Zn für das zweite Quartal 2026 berechnet. Das Goldäquivalent wurde anhand der realisierten Preise für Gold von 4.542 $/oz Au, 73,25 $/oz Ag, 1.907 $/t Pb und 3.515 $/t Zn für das Jahr bis zum aktuellen Zeitpunkt 2026 berechnet. Der Goldäquivalentwert wurde anhand der realisierten Preise für Gold von 3.231 $/oz Au, 34,9 $/oz Ag, 1.960 $/t Pb und 2.768 $/t Zn für das Jahr bis zum 31. Juli 2025 berechnet. | |||||||||||||||
| (3) Die Investitionsausgaben werden auf Cash-Basis ausgewiesen | |||||||||||||||
| Aufgrund von Rundungen können sich bei den Zahlen Abweichungen ergeben | |||||||||||||||
Ergebnisse des dritten Quartals 2026
3. Quartal 2026 im Vergleich zum 2. Quartal 2026 („Q2 2026“)
Cash-Kosten pro Unze und AISC
Die Cash-Kosten pro verkauftem GEO aus fortgeführten Geschäftsbereichen beliefen sich im 3. Quartal 2026 auf 1.244 US-Dollar, was einem Anstieg um 210 US-Dollar gegenüber den im 2. Quartal 2026 verzeichneten 1.034 US-Dollar entspricht; die All-in-Sustaining-Kosten pro GEO aus fortgeführten Geschäftsbereichen betrugen 2.286 US-Dollar, was einem Anstieg um 129 US-Dollar gegenüber den im Vorquartal verzeichneten 2.157 US-Dollar entspricht. Der Anstieg der AISC war in erster Linie auf eine geringere Produktion aufgrund betrieblicher Probleme in Séguéla zurückzuführen, die durch die mechanische Verfügbarkeit eines Bergbauunternehmers und einen vorübergehenden Stillstand des gesamten Standorts bedingt waren, sowie auf zusätzliche Kosten in Höhe von 160 $/oz aufgrund höherer aktienbasierter Vergütungen.
Zurechenbarer Nettogewinn und bereinigter Nettogewinn
Der den Anteilseignern zurechenbare Nettogewinn aus fortgeführten Geschäftsbereichen belief sich im dritten Quartal 2026 auf 47,8 Millionen US-Dollar, verglichen mit 75,5 Millionen US-Dollar im zweiten Quartal 2026.
Bereinigt um einmalige Posten belief sich der bereinigte zurechenbare Nettogewinn auf 51,2 Millionen US-Dollar bzw. 0,17 US-Dollar je Aktie, verglichen mit 75,5 Millionen US-Dollar bzw. 0,25 US-Dollar je Aktie im zweiten Quartal 2026. Der Rückgang war in erster Linie auf geringere Umsätze aufgrund einer niedrigeren Produktion sowie auf niedrigere realisierte Goldpreise von 4.281 US-Dollar im Vergleich zu 4.447 US-Dollar im zweiten Quartal 2026 zurückzuführen. Das Quartal wurde zudem durch Aufwendungen für aktienbasierte Vergütungen in Höhe von 10,9 Millionen US-Dollar belastet – im Vergleich zu einer Rückerstattung von 0,3 Millionen US-Dollar –, durch höhere Abbaukosten aufgrund der geplanten Abbaureihenfolge, da in Séguéla aus höher gelegenen Abtragungsbereichen bei Ancien und Koula abgebaut wurde, sowie durch höhere Cash-Kosten aufgrund eines höheren Cyanidverbrauchs in Lindero und eines höheren Abraumtransports in Séguéla.
Wechselkurse
Im dritten Quartal 2026 verzeichnete das Unternehmen einen Wechselkursverlust von 2,5 Millionen US-Dollar, verglichen mit einem Verlust von 6,3 Millionen US-Dollar im zweiten Quartal 2026. Der Wechselkursverlust war auf den Kauf von US-Dollar zur Rückführung von Geldern aus Argentinien sowie auf eine Abwertung von Fremdwährungen gegenüber dem US-Dollar zurückzuführen.
Cashflow
Der Netto-Cashflow aus laufender Geschäftstätigkeit vor Veränderungen des Betriebskapitals belief sich auf 126,7 Millionen US-Dollar bzw. 0,43 US-Dollar je Aktie. Bereinigt um das Betriebskapital betrug der Netto-Cashflow aus laufender Geschäftstätigkeit für das Quartal 112,4 Millionen US-Dollar, was einem Rückgang von 25,9 Millionen US-Dollar gegenüber 138,3 Millionen US-Dollar im zweiten Quartal 2026 entspricht. Der Rückgang war in erster Linie auf geringere Umsätze und eine negative Veränderung des Betriebskapitals in Höhe von 14,3 Millionen US-Dollar zurückzuführen – im Vergleich zu einer positiven Veränderung des Betriebskapitals von 14,5 Millionen US-Dollar im zweiten Quartal 2026 –, was teilweise durch geringere Steuerzahlungen ausgeglichen wurde. Die negative Veränderung des Betriebskapitals im Quartal war hauptsächlich zeitlich bedingt, wobei die Entwicklung seit Jahresbeginn weitgehend neutral war.
Der freie Cashflow aus laufender Geschäftstätigkeit belief sich im dritten Quartal 2026 auf 90,8 Millionen US-Dollar gegenüber 85,7 Millionen US-Dollar, was einem Anstieg von 5,1 Millionen US-Dollar gegenüber dem zweiten Quartal 2026 entspricht, da geringere Investitionen zur Erhaltung der Anlagen den geringeren operativen Cashflow ausglichen.
Im dritten Quartal 2026 beliefen sich die Gesamtinvestitionen des Unternehmens auf 50,6 Millionen US-Dollar, wovon 20,1 Millionen US-Dollar als Erhaltungsinvestitionen und 30,5 Millionen US-Dollar als Nicht-Erhaltungsinvestitionen klassifiziert wurden. Die Nicht-Erhaltungsinvestitionen bestehen hauptsächlich aus Ausgaben in Höhe von 13,8 Millionen US-Dollar für das Projekt Diamba Sud sowie 10,0 Millionen US-Dollar für die Exploration von Brownfields und Greenfields.
3. Quartal 2026 im Vergleich zum 3. Quartal 2025
Cash-Kosten pro Unze und AISC
Die konsolidierten Cash-Kosten pro GEO stiegen im 3. Quartal 2026 auf 1.244 US-Dollar, was einem Anstieg um 302 US-Dollar gegenüber den im 3. Quartal 2025 verzeichneten 942 US-Dollar entspricht. Die höheren Cash-Kosten in diesem Zeitraum waren auf eine geringere Produktion, höhere Abbaukosten in Séguéla aufgrund planmäßiger Abraumverlagerungen sowie höhere, in argentinischen Pesos denominierte Kosten in Lindero aufgrund makroökonomischer Faktoren zurückzuführen.
Die Gesamt-Sustaining-Kosten pro GEO aus fortgeführten Geschäftsbereichen stiegen im dritten Quartal 2026 um 299 US-Dollar auf 2.286 US-Dollar, ausgehend von 1.987 US-Dollar im dritten Quartal 2025. Dieser Anstieg resultierte in erster Linie aus den oben beschriebenen höheren Cash-Kosten, höheren Lizenzgebühren aufgrund der Metallpreise sowie geringeren verkauften GEOs, was teilweise durch geringere Sustaining-Investitionen ausgeglichen wurde.
Zurechenbarer Nettogewinn und bereinigter Nettogewinn
Der den Anteilseignern zurechenbare Nettogewinn aus fortgeführten Geschäftsbereichen belief sich auf 47,8 Millionen US-Dollar bzw. 0,16 US-Dollar je Aktie, verglichen mit 123,6 Millionen US-Dollar bzw. 0,40 US-Dollar je Aktie im dritten Quartal 2025.
Nach Bereinigung um einmalige Posten und Wertminderungen belief sich der bereinigte den Anteilseignern zurechenbare Nettogewinn aus fortgeführten Geschäftsbereichen auf 51,2 Mio. US-Dollar bzw. 0,17 US-Dollar je Aktie, verglichen mit 51,0 Mio. US-Dollar bzw. 0,17 US-Dollar je Aktie im dritten Quartal 2025. Der Nettogewinn des Quartals resultierte aus höheren Umsätzen aufgrund höherer realisierter Goldpreise von 4.281 US-Dollar pro Unze im Vergleich zu 3.467 US-Dollar pro Unze im Vergleichszeitraum. Die höheren Umsätze wurden durch höhere Cash-Kosten, wie oben beschrieben, sowie höhere Abschreibungen und Wertminderungen (siehe unten) ausgeglichen. Die Ertragsteuern im Berichtszeitraum waren aufgrund der Erfassung latenter Steueraufwendungen bei Lindero und der Abgrenzung von Quellensteuern höher.
Abschreibungen und Wertminderungen
Die Abschreibungen und Abbaukosten in den Umsatzkosten stiegen um 5,5 Mio. US-Dollar im Vergleich zu 52,4 Mio. US-Dollar im 3. Quartal 2025. Die Abbaukosten pro GEO stiegen auf 866 US-Dollar/GEO im Vergleich zu 730 US-Dollar/GEO im dritten Quartal 2025. Dies ist auf die geplante Abbaureihenfolge in Séguéla zurückzuführen, da Erz aus Gruben mit höheren Abtragskosten gefördert wurde, sowie auf die Auswirkungen der Wertaufholung in Lindero in Höhe von 52,7 Millionen US-Dollar, die zum Ende des dritten Quartals 2025 verbucht wurde. Dies wurde teilweise durch einen Anstieg der Mineralreserven in Séguéla ausgeglichen. Die Abschreibungen und Wertminderungen im Berichtszeitraum umfassten 11,1 Millionen US-Dollar im Zusammenhang mit der Kaufpreisallokation aus der Übernahme von Roxgold im Jahr 2021
Cashflow
Der Netto-Cashflow aus laufender Geschäftstätigkeit belief sich im Quartal auf 112,4 Mio. $ und entsprach damit den im dritten Quartal 2025 ausgewiesenen 111,3 Mio. $. Der operative Cashflow im Quartal resultierte aus höheren Umsätzen aufgrund der erzielten Metallpreise, die durch höhere Cash-Kosten, höhere gezahlte Steuern in Höhe von 51,1 Mio. $ und eine negative Anpassung des Betriebskapitals in Höhe von 14,3 Mio. $ ausgeglichen wurden.
Der freie Cashflow aus dem laufenden Geschäft belief sich im dritten Quartal 2026 auf 90,8 Mio. US-Dollar, was einem Anstieg von 17,4 Mio. US-Dollar gegenüber den im dritten Quartal 2025 ausgewiesenen 73,4 Mio. US-Dollar entspricht. Der Anstieg war hauptsächlich auf geringere laufende Investitionsausgaben zurückzuführen.
Bergwerk Séguéla, Elfenbeinküste
| Drei Monate bis zum 30. September, | Neun Monate, endend am 30. September | |||||||||||
| 2026 | 2025 | 2026 | 2025 | |||||||||
| Fördermenge | ||||||||||||
| Verarbeitete Tonnen | 402.440 | 435.770 | 1.254.857 | 1.308.958 | ||||||||
| Durchschnittliche Menge an zerkleinerten Tonnen pro Tag | 4.374 | 4.737 | 4.579 | 4.777 | ||||||||
| Gold | ||||||||||||
| Gehalt (g/t) | 2,67 | 3,01 | 3,12 | 2,92 | ||||||||
| Ausbeute (%) | 91 | 91 | 92 | 92 | ||||||||
| Produktion (oz) | 33.744 | 38.799 | 117.443 | 115.485 | ||||||||
| Verkauftes Metall (oz) | 33.718 | 38.803 | 117.449 | 115.386 | ||||||||
| Realisierter Preis ($/oz) | 4.274 | 3.462 | 4.565 | 3.222 | ||||||||
| Stückkosten | ||||||||||||
| Cash-Kosten ($/oz Au)(1) | 947 | 688 | 754 | 669 | ||||||||
| Gesamt-Cash-Kosten ($/oz Au)(1) | 1.917 | 1.738 | 1.807 | 1.554 | ||||||||
| Investitionsausgaben (in Tausend $) (2) | ||||||||||||
| Investitionen in den laufenden Betrieb | 8.502 | 21.355 | 45.247 | 48.033 | ||||||||
| Dauerhafte Leasingverträge | 7.555 | 4.270 | 18.310 | 12.393 | ||||||||
| Wachstumskapital | 11.434 | 7.893 | 28.673 | 22.638 | ||||||||
1 Die Cash-Kosten und die All-in-Sustaining-Cash-Kosten sind Nicht-IFRS-Finanzkennzahlen; eine Erläuterung zur Berechnung dieser Kennzahlen finden Sie im Abschnitt „Nicht-IFRS-Finanzkennzahlen“ am Ende dieser Pressemitteilung sowie in der Managementdiskussion und -analyse (MD&A), die dem verkürzten Konzernzwischenabschluss des Unternehmens für die drei und neun Monate bis zum 30. September 2026 beigefügt ist und auf SEDAR+ unter www.sedarplus.ca eingereicht wurde.
2 Die Investitionsausgaben werden auf Cash-Basis ausgewiesen.
Operative und finanzielle Highlights des Quartals
Im dritten Quartal 2026 förderte Séguéla insgesamt 340.714 Tonnen Erz mit einem durchschnittlichen Goldgehalt von 2,69 g/t und einem geschätzten Goldgehalt von 29.516 Unzen aus den Gruben Antenna, Ancien, Koula und Sunbird. Insgesamt wurden im Berichtszeitraum 6,5 Millionen Tonnen Abraum abgebaut, was zu einem Abraumverhältnis von 19,1:1 führte. Darüber hinaus wurden im Quartal bei Sunbird South 623.390 Tonnen Abraum abgebaut, um Zugang zur Position des Untertage-Eingangs zu erhalten.
Im dritten Quartal 2026 verarbeitete Séguéla 402.440 Tonnen Erz und produzierte dabei 33.744 Unzen Gold bei einem durchschnittlichen Gehalt von 2,67 g/t Gold, was einem Rückgang der Erzmenge um 8 % und einem Rückgang des durchschnittlichen Gehalts um 11 % im Vergleich zum Vorjahreszeitraum entspricht. Die Goldausbeute lag im Quartal mit 91 % niedriger, was auf die lokalen metallurgischen Eigenschaften des Koula-Erzes zurückzuführen ist. Der Standort ist auf dem besten Weg, das untere Ende seiner Produktionsprognose zu erreichen.
Die Bergbauleistung und die Goldproduktion im dritten Quartal 2026 wurden durch eine eingeschränkte Verfügbarkeit von Ausrüstung bei einem der Bergbauauftragnehmer des Unternehmens sowie durch einen vorübergehenden, standortweiten Stillstand aufgrund einer Blockade durch in der Umgebung tätige Kleinbergleute beeinträchtigt. Die Blockade wurde nach dem Eingreifen einer staatlichen Strafverfolgungsbehörde aufgehoben, und der normale Betrieb wurde wieder aufgenommen. Diese Störungen führten zu einem Rückgang der Abbaumengen und verzögerten den Zugang zu hochgradigerem Erz. Gemeinsam mit dem Bergbauauftragnehmer wurden Korrekturmaßnahmen umgesetzt, und die Abbaumengen kehrten im September auf das geplante Niveau zurück. Das Management beobachtet die Situation weiterhin und ergreift bei Bedarf Korrekturmaßnahmen.
Die Cash-Kosten pro verkaufter Unze Gold beliefen sich im dritten Quartal 2026 auf 947 $, verglichen mit 688 $ im dritten Quartal 2025. Die höheren Cash-Kosten resultierten aus gestiegenen Abbaukosten aufgrund eines erhöhten Abraumtransports, höherer Wartungskosten für die Aufbereitungsanlage sowie der Auswirkungen des vorübergehenden Betriebsstillstands auf dem gesamten Gelände.
Die „All-in Sustaining Cash Costs“ pro verkaufter Unze Gold beliefen sich im dritten Quartal 2026 auf 1.917 US-Dollar, verglichen mit 1.738 US-Dollar im dritten Quartal 2025. Der Anstieg war auf höhere Cash-Kosten und Lizenzgebühren zurückzuführen, die teilweise durch geringere Investitionsausgaben ausgeglichen wurden.
Projekt-Updates
Séguéla verfügt über zwei Wachstumsprojekte: die Anlagenerweiterung und das Untertagebauprojekt „Sunbird“. Beide Projekte verlaufen planmäßig und sollen aus dem operativen Cashflow des Standorts finanziert werden.
Anlagenerweiterung in Séguéla
Im dritten Quartal genehmigte der Vorstand ein Budget in Höhe von 109 Millionen Dollar für eine 30-prozentige Erweiterung der Aufbereitungsanlage in Séguéla. Die Erweiterung soll den jährlichen Durchsatz auf 2,3 Millionen Tonnen steigern, die Goldausbeute wieder auf die ursprünglich geplante Rate von 94 % bringen und ab der zweiten Hälfte des Jahres 2028 ein jährliches Goldproduktionsziel von über 200.000 Unzen ermöglichen.
Die detaillierte Planungsphase wird derzeit gemeinsam mit Lycopodium, dem EPCM-Auftragnehmer, durchgeführt. Das Projektteam des Eigentümers ist zu 75 % zusammengestellt, und für wichtige Ausrüstungs- und Infrastrukturpakete wurden bereits Lieferanten ausgewählt. Die Fertigstellung des Projekts und die Inbetriebnahme sind für das dritte Quartal 2028 geplant.
Sunbird Underground
Das Sunbird-Untertageprojekt, das voraussichtlich im Jahr 2028 mit der Lieferung von Aufbereitungsgut an die erweiterte Anlage beginnen wird, schritt im Laufe des Quartals weiter voran. Die Umwelt- und Sozialverträglichkeitsprüfung wurde genehmigt; die endgültige Genehmigung wird für das vierte Quartal 2026 erwartet.
Das Projektteam für den Untertagebau wurde zusammengestellt und treibt derzeit die Vorbereitungsarbeiten sowie die Maßnahmen zur Betriebsbereitschaft voran. Wichtige Bergbaumaschinen wurden zur Lieferung gemäß dem Projektzeitplan bestellt, und der Bau sowie die Erschließung des Stollenportals werden voraussichtlich im zweiten Quartal 2027 beginnen.
Lindero-Mine, Argentinien
| Drei Monate bis zum 30. September, | Neun Monate bis zum 30. September | |||||||||||
| 2026 | 2025 | 2026 | 2025 | |||||||||
| Fördermenge | ||||||||||||
| Auf die Auslaugungsplatte aufgebrachte Tonnen | 1.859.731 | 1.699.007 | 4.943.767 | 5.280.543 | ||||||||
| Gold | ||||||||||||
| Gehalt (g/t) | 0,63 | 0,60 | 0,63 | 0,57 | ||||||||
| Produktion (oz)(3) | 26.024 | 24.417 | 68.398 | 68.287 | ||||||||
| Verkauftes Metall (oz) | 25.680 | 25.290 | 67.267 | 67.433 | ||||||||
| Realisierter Preis ($/oz) | 4.290 | 3.476 | 4.502 | 3.246 | ||||||||
| Stückkosten | ||||||||||||
| Cash-Kosten ($/oz Au)(1) | 1.449 | 1.117 | 1.376 | 1.136 | ||||||||
| Gesamt-Cash-Kosten ($/oz Au)(1) | 1.845 | 1.570 | 1.953 | 1.738 | ||||||||
| Investitionsausgaben (in Tausend $) (2) | ||||||||||||
| Investitionen in den laufenden Betrieb | 5.687 | 7.153 | 25.409 | 30.871 | ||||||||
| Dauerhafte Leasingverträge | 1.316 | 1.279 | 3.944 | 2.652 | ||||||||
| Wachstumskapital | 2.961 | 1.174 | 7.759 | 3.308 | ||||||||
1 Die Cash-Kosten und die All-in-Sustaining-Cash-Kosten sind Nicht-IFRS-Finanzkennzahlen; eine Erläuterung zur Berechnung dieser Kennzahlen finden Sie im Abschnitt „Nicht-IFRS-Finanzkennzahlen“ am Ende dieser Pressemitteilung sowie in der Managementdiskussion und -analyse (MD&A), die dem verkürzten Konzernzwischenabschluss des Unternehmens für die drei und neun Monate bis zum 30. September 2026 beigefügt ist und auf SEDAR+ unter www.sedarplus.ca eingereicht wurde.
2 Die Investitionsausgaben werden auf Cash-Basis ausgewiesen.
Operative und finanzielle Highlights des Quartals
Im dritten Quartal 2026 wurden insgesamt 1.859.731 Tonnen Erz mit einem durchschnittlichen Goldgehalt von 0,63 g/t auf die Haufenlaugungsplattform aufgebracht, was geschätzten 37.746 Unzen Gold entspricht. Die geförderte Erzmenge betrug 2,3 Millionen Tonnen bei einem Abraumverhältnis von 0,85:1. In den ersten neun Monaten des Jahres 2026 hat Lindero etwa 99 % der für diesen Zeitraum geplanten Unzen auf die Laugungsplatte aufgeschüttet.
Die Goldproduktion von Lindero belief sich im Quartal auf 26.024 Unzen, verglichen mit 24.417 Unzen im Vergleichszeitraum des Jahres 2025. Die höhere Produktion war auf die größere Menge an auf die Laugungsplattform aufgebrachten Tonnen sowie auf leicht verbesserte Goldgehalte im Vergleich zum entsprechenden Zeitraum des Jahres 2025 zurückzuführen. Der Standort liegt weiterhin auf Kurs, die Jahresproduktionsprognose zu erreichen.
Die Cash-Kosten pro Unze Gold beliefen sich im Quartal auf 1.449 $, verglichen mit 1.117 $ im Vergleichszeitraum des Jahres 2025. Der Anstieg der Cash-Kosten war in erster Linie auf die Auswirkungen der Aufwertung des argentinischen Pesos infolge makroökonomischer Faktoren sowie auf höhere Kosten für Diesel und Sprengstoff zurückzuführen.
Im dritten Quartal 2026 stiegen die AISC pro verkaufter Unze Gold auf 1.845 US-Dollar, verglichen mit 1.570 US-Dollar im Vergleichszeitraum des Jahres 2025. Der Anstieg der AISC war auf höhere Produktions-Cash-Kosten zurückzuführen.
Caylloma-Mine, Peru
| Drei Monate bis zum 30. September, | Neun Monate bis zum 30. September | |||||||||||
| 2026 | 2025 | 2026 | 2025 | |||||||||
| Fördermenge | ||||||||||||
| Verarbeitete Tonnen | 140.832 | 140.523 | 418.870 | 415.653 | ||||||||
| Durchschnittlich verarbeitete Tonnen pro Tag | 1.565 | 1.561 | 1.569 | 1.557 | ||||||||
| Silber | ||||||||||||
| Gehalt (g/t) | 66 | 63 | 66 | 65 | ||||||||
| Ausbeute (%) | 83 | 82 | 82 | 83 | ||||||||
| Produktion (oz) | 247.367 | 233.612 | 736.264 | 717.226 | ||||||||
| Verkauftes Metall (oz) | 231.022 | 238.527 | 712.804 | 736.240 | ||||||||
| Erzielter Preis ($/oz) | 62,70 | 39,33 | 73,30 | 34,89 | ||||||||
| Blei | ||||||||||||
| Gehalt (%) | 2,98 | 3,01 | 2,91 | 3,15 | ||||||||
| Ausbeute (%) | 90 | 91 | 91 | 91 | ||||||||
| Produktion (in Tausend Pfund) | 8.358 | 8.492 | 24.348 | 26.253 | ||||||||
| Verkauftes Metall (in Tausend Pfund) | 8.103 | 8.628 | 24.856 | 27.010 | ||||||||
| Erzielter Preis ($/lb) | 0,85 | 0,89 | 0,86 | 0,89 | ||||||||
| Zink | ||||||||||||
| Gehalt (%) | 4,08 | 4,27 | 4,19 | 4,63 | ||||||||
| Ausbeute (%) | 90 | 91 | 90 | 91 | ||||||||
| Produktion (in Tausend Pfund) | 11.370 | 11.989 | 34.933 | 38.612 | ||||||||
| Verkauftes Metall (in Tausend Pfund) | 11.385 | 12.259 | 35.109 | 38.368 | ||||||||
| Erzielter Preis ($/lb) | 1,74 | 1,28 | 1,59 | 1,26 | ||||||||
| Stückkosten | ||||||||||||
| Cash-Kosten ($/oz Ag-Äquivalent)(1,2) | 26,12 | 17,92 | 28,08 | 15,19 | ||||||||
| Gesamt-Cash-Kosten ($/oz Ag-Äquivalent)(1,2) | 43,19 | 25,17 | 44,55 | 21,76 | ||||||||
| Investitionsausgaben (in Tausend $)(3) | ||||||||||||
| Laufende Investitionen | 5.915 | 2.659 | 13.934 | 6.262 | ||||||||
| Operative Leasingverträge | 875 | 945 | 3.159 | 2.317 | ||||||||
| Wachstumskapital | 1.126 | 702 | 1.326 | 1.256 | ||||||||
1 Die Cash-Kosten pro Unze Silberäquivalent und die All-in-Sustaining-Cash-Kosten pro Unze Silberäquivalent werden jeweils anhand der realisierten Metallpreise der jeweiligen Periode berechnet.
2 Die Cash-Kosten und die All-in-Sustaining-Cash-Kosten pro verkaufter Unze Silberäquivalent sind Nicht-IFRS-Finanzkennzahlen; eine Erläuterung zur Berechnung dieser Kennzahlen finden Sie im Abschnitt „Nicht-IFRS-Finanzkennzahlen“ am Ende dieser Pressemitteilung sowie in der Managementdiskussion und -analyse (MD&A), die den verkürzten Zwischenabschlüssen des Unternehmens für die drei und neun Monate bis zum 30. September 2026 beigefügt ist und auf SEDAR+ unter www.sedarplus.ca eingereicht wurde.
3 Die Investitionsausgaben werden auf Cash-Basis ausgewiesen.
Vierteljährliche operative und finanzielle Highlights
Im dritten Quartal 2026 förderte die Caylloma-Mine 247.367 Unzen Silber bei einem durchschnittlichen Erzgehalt von 66 g/t Silber, was einem Anstieg von 6 % gegenüber dem gleichen Zeitraum im Jahr 2025 entspricht.
Die Blei- und Zinkproduktion belief sich im Quartal auf 8,4 Millionen Pfund bzw. 11,4 Millionen Pfund. Die Durchschnittsgehalte betrugen 2,98 % Blei und 4,08 % Zink, was einem Rückgang von 1 % bzw. 4 % im Vergleich zum entsprechenden Zeitraum im Jahr 2025 entspricht. Die Leistung im Quartal spiegelt einen stabilen Anlagenbetrieb, einen konstanten Durchsatz und einen anhaltend starken Beitrag der Basismetallproduktion wider. Es wird erwartet, dass die Mine ihre Jahresproduktionsprognose auf Goldäquivalentbasis übertreffen wird.
Die Cash-Kosten pro verkaufter Unze Silberäquivalent beliefen sich im dritten Quartal 2026 auf 26,12 $ gegenüber 17,92 $ im dritten Quartal 2025. Die höheren Kosten pro Unze in diesem Quartal waren in erster Linie auf höhere realisierte Silberpreise und deren Auswirkungen auf die Berechnung der verkauften Unzen Silberäquivalent zurückzuführen.
Die All-in-Sustaining-Cash-Kosten pro Unze zahlbaren Silberäquivalents stiegen im dritten Quartal 2026 um 72 % auf 43,19 $, verglichen mit 25,17 $ im gleichen Zeitraum des Jahres 2025. Der Anstieg im Quartal resultierte aus höheren Cash-Kosten pro Unze, einem Anstieg der Aufbereitungsgebühren aus Konzentratverkäufen, geringeren Silberäquivalent-Unzen aufgrund höherer Silberpreise sowie einem Anstieg der Ausgaben für Investitionsprojekte.
Zum 30. September 2026 war das Projekt zur Erweiterung der Kapazität der Abraumlagerstätte Nr. 3 in der Caylloma-Mine zu 64 % abgeschlossen und verlief planmäßig.
Telefonkonferenz und Webcast
Eine Telefonkonferenz zur Erörterung der Finanz- und Betriebsergebnisse findet am Donnerstag, dem 5. November 2026, um 10:00 Uhr pazifischer Zeit | 12:00 Uhr östlicher Zeit statt. Die Telefonkonferenz wird von Jorge A. Ganoza, CEO, Kevin O’Reilly, Finanzvorstand, David Whittle, Chief Operating Officer – Westafrika, und Cesar Velasco, Chief Operating Officer – Lateinamerika, geleitet.
Aktionäre, Analysten, Medienvertreter und interessierte Investoren sind eingeladen, die Telefonkonferenz live zu verfolgen, indem sie sich über den Webcast unter www.webcaster5.com/Webcast/Page/1696/54698 einloggen oder sich kurz vor Beginn der Konferenz telefonisch einwählen.
Details zur Telefonkonferenz:
Datum: Donnerstag, 5. November 2026
Uhrzeit: 12:00 Uhr Eastern Time
Einwahlnummer (gebührenfrei): +1.888.506.0062
Einwahlnummer (international): +1.973.528.0011
Zugangscode: 374019
Nummer für die Aufzeichnung (gebührenfrei): +1 877 481 4010
Nummer für die Aufzeichnung (international): +1.919.882.2331
Passwort für die Aufzeichnung: 54698
Die Aufzeichnung der Ergebniskonferenz steht bis zum 19. November 2026 zur Verfügung. Die Aufzeichnung des Webcasts steht bis Freitag, den 5. November 2027, zur Verfügung. Darüber hinaus wird ein Transkript der Konferenz auf der Website des Unternehmens archiviert.
Über Fortuna Mining Corp.
Fortuna Mining Corp. ist ein kanadisches Edelmetall-Bergbauunternehmen mit drei in Betrieb befindlichen Minen in Argentinien, der Elfenbeinküste und Peru sowie dem Goldprojekt Diamba Sud im Senegal, das sich derzeit in der Machbarkeitsphase befindet. Unser Explorationsportfolio erstreckt sich über unsere Betriebsgebiete sowie über Guinea und Guyana. Nachhaltigkeit steht im Mittelpunkt unserer Geschäftstätigkeit und unserer Beziehungen zu den Stakeholdern. Wir fördern Gold und Silber und schaffen dabei durch effiziente Produktion, Umweltschutz und soziale Verantwortung langfristigen gemeinsamen Mehrwert. Weitere Informationen finden Sie auf unserer Website unter www.fortunamining.com
IM NAMEN DES VORSTANDS
Jorge A. Ganoza
CEO und Vorstandsmitglied
Fortuna Mining Corp.
Investor Relations:
Carlos Baca |[email protected] | fortunamining.com | X | LinkedIn | YouTube | Instagram | TikTok
In Europa
Swiss Resource Capital AG
Marc Ollinger
Qualifizierte Person
Eric Chapman, Senior Vice President of Technical Services, ist als Geowissenschaftler bei der Association of Professional Engineers and Geoscientists der Provinz British Columbia registriert (Registrierungsnummer 36328) und fungiert als qualifizierte Person des Unternehmens (gemäß der Definition in National Instrument 43-101). Herr Chapman hat die in dieser Pressemitteilung enthaltenen wissenschaftlichen und technischen Informationen geprüft und genehmigt sowie die zugrunde liegenden Daten verifiziert.
Nicht-IFRS-konforme Finanzkennzahlen
Das Unternehmen hat in dieser Pressemitteilung bestimmte Finanzkennzahlen und -kennziffern offengelegt, die nicht gemäß den vom International Accounting Standards Board herausgegebenen International Financial Reporting Standards („IFRS“) definiert sind und nicht im Jahresabschluss des Unternehmens ausgewiesen werden, darunter unter anderem: Gesamtkosten; Bar-Kosten pro verkaufter Unze Gold; All-in-Sustaining-Kosten; All-in-Sustaining-Bar-Kosten pro verkaufter Unze Gold; All-in-Sustaining-Bar-Kosten pro verkaufter Unze Goldäquivalent; All-in-Bar-Kosten pro verkaufter Unze Gold; Produktions-Bar-Kosten pro Unze Goldäquivalent; Cash-Kosten pro verkaufter abrechnungsfähiger Unze Silberäquivalent; All-in-Sustaining-Cash-Kosten pro verkaufter abrechnungsfähiger Unze Silberäquivalent; All-in-Cash-Kosten pro verkaufter abrechnungsfähiger Unze Silberäquivalent; Sustaining-Kapital; Wachstumskapital; freier Cashflow aus laufender Geschäftstätigkeit; bereinigtes Nettoergebnis; bereinigtes zurechenbares Nettoergebnis; bereinigtes EBITDA, bereinigte EBITDA-Marge und Betriebskapital.
Diese Nicht-IFRS-Finanzkennzahlen und Nicht-IFRS-Kennzahlen werden in der Bergbauindustrie häufig als Leistungsbenchmarks angegeben und vom Management zur Überwachung und Bewertung der operativen Leistung des Unternehmens sowie seiner Fähigkeit zur Generierung von Cashflow herangezogen. Das Unternehmen ist der Ansicht, dass bestimmte Investoren neben den gemäß IFRS erstellten Finanzkennzahlen und -kennziffern auch diese Nicht-IFRS-Finanzkennzahlen und -Kennziffern zur Bewertung der Unternehmensleistung heranziehen. Diese Kennzahlen haben jedoch keine standardisierte Bedeutung nach IFRS und sind möglicherweise nicht mit ähnlichen, von anderen Unternehmen offengelegten Finanzkennzahlen vergleichbar. Dementsprechend sollten Nicht-IFRS-Finanzkennzahlen und Nicht-IFRS-Kennzahlen nicht isoliert oder als Ersatz für die nach IFRS erstellten Kennzahlen und Kennziffern zur Leistung des Unternehmens betrachtet werden.
Um ein besseres Verständnis dieser vom Unternehmen berechneten Kennzahlen und Verhältnisse zu ermöglichen, werden im Folgenden Erläuterungen gegeben. Siehe außerdem den Abschnitt „Nicht-IFRS-Finanzkennzahlen“ im Lagebericht des Unternehmens für die drei und neun Monate bis zum 30. September 2026 („Q3 2026 MDA“), der durch Verweis in diese Pressemitteilung aufgenommen wird, um weitere Informationen zu jeder in dieser Pressemitteilung offengelegten Nicht-IFRS-Finanzkennzahl und Nicht-IFRS-Kennziffer zu erhalten, einschließlich einer Erläuterung ihrer Zusammensetzung; eine Erläuterung, inwiefern diese Kennzahlen und Kennziffern für einen Investor nützliche Informationen liefern. Der Lagebericht für das 3. Quartal 2026 ist auf SEDAR+ unter www.sedarplus.ca und auf EDGAR unter www.sec.gov/edgar im Profil des Unternehmens abrufbar. Das Unternehmen hat diese Kennzahlen für alle dargestellten Zeiträume einheitlich berechnet, mit Ausnahme der folgenden Punkte:
- Die Berechnung des bereinigten EBITDA wurde dahingehend angepasst, dass Zahlungen für Nutzungsrechte nicht mehr berücksichtigt werden. Die Unternehmensleitung hat sich für diese Änderung entschieden, um die Berechnung zu vereinfachen und eine bessere Angleichung an unsere Wettbewerber zu erreichen, wodurch die Vergleichbarkeit verbessert wird
Überleitung der Verbindlichkeiten zur Gesamtnettoverschuldung zum 30. September 2026
| (in Millionen US-Dollar) | 30. September 2026 | |||||||||||
| Wandelanleihen 2024 | 172,5 | |||||||||||
| Lieferantenfinanzierte Verbindlichkeiten | 10,9 | |||||||||||
| Abzüglich: Zahlungsmittel und Zahlungsmitteläquivalente sowie kurzfristige Finanzanlagen | (443,3) | |||||||||||
| Nettoverschuldung insgesamt | (259,9) | |||||||||||
Ergebnis bis zum zurechenbaren bereinigten Jahresüberschuss für die drei Monate bis zum 30. Juni 2026 sowie für die drei und neun Monate bis zum 30. September 2026 und 2025
| Konzern | Drei Monate zum | Neun Monate zum 30. September, | ||||||||
| (in Millionen US-Dollar) | 30. September 2026 | 30. September 2025 | 30. Juni 2026 | 2026 | 2025 | |||||
| Den Aktionären zurechenbarer Jahresüberschuss | 47,8 | 123,6 | 75,5 | 234,3 | 219,4 | |||||
| Anpassungen, nach Steuern: | – | |||||||||
| Aufgegebene Geschäftsbereiche | – | – | – | – | (22.3) | |||||
| Abschreibung von Bergbaugrundstücken | 3,9 | – | – | 3,9 | 2,0 | |||||
| Auflösung von Wertminderungen bei Mineralvorkommen, Anlagen und Ausrüstung | – | (52,7) | – | – | (52,7) | |||||
| Bestandsanpassung | – | (16,7) | – | (0,1) | (16,9) | |||||
| Sonstige nicht zahlungswirksame/einmalige Posten | (0,5) | (3,2) | – | (0,4) | 2,2 | |||||
| Beteiligungsanteil am bereinigten Jahresüberschuss | 51,2 | 51,0 | 75,5 | 237,7 | 131,7 | |||||
| Aufgrund von Rundungen können sich die Zahlen addieren | ||||||||||
Überleitung des Jahresüberschusses zum bereinigten EBITDA für die drei Monate bis zum 30. Juni 2026 sowie für die drei und neun Monate bis zum 30. September 2026 und 2025
| Konzern | Drei Monate zum | Neun Monate zum 30. September, | ||||||||
| (in Millionen US-Dollar) | 30. September 2026 | 30. September 2025 | 30. Juni 2026 | 2026 | 2025 | |||||
| Jahresüberschuss | 52,3 | 128,2 | 83,7 | 256,0 | 237,0 | |||||
| Anpassungen: | ||||||||||
| Aufgegebene Geschäftsbereiche | – | – | – | – | (22,3) | |||||
| Bestandsanpassung | – | (16,7) | – | (0,1) | (16,9) | |||||
| Netto-Finanzposten | 4,0 | 3,2 | 2,1 | 8,0 | 9,6 | |||||
| Abschreibungen und Wertminderungen | 58,8 | 53,0 | 44,0 | 148,1 | 143,3 | |||||
| Ertragsteuern | 46,0 | 24,8 | 71,0 | 175,4 | 73,9 | |||||
| Abschreibung von Mineralvorkommen | 3,9 | – | – | 3,9 | – | |||||
| Auflösung von Wertminderungen bei Mineralvorkommen, Anlagen und Ausrüstung | – | (52,7) | – | – | (52,7) | |||||
| Kapitalerträge | – | (0,3) | – | – | (2,0) | |||||
| Sonstige betriebliche Aufwendungen (Erträge) | 0,0 | – | 0,0 | (7,0) | – | |||||
| Sonstige nicht zahlungswirksame/einmalige Posten | (0,0) | (2,8) | (0,0) | 0,3 | (13,3) | |||||
| Bereinigtes EBITDA | 165,0 | 136,7 | 200,8 | 584,6 | 356,6 | |||||
| Umsatz | 293,4 | 251,4 | 318,4 | 954,3 | 676,8 | |||||
| EBITDA-Marge | 56 % | 54 % | 63 % | 61 % | 53 % | |||||
Die Zahlen ergeben aufgrund von Rundungen möglicherweise keine Summe
Überleitung des Netto-Cashflows aus der betrieblichen Tätigkeit zum freien Cashflow aus fortgeführten Geschäftsbereichen für die drei Monate bis zum 30. Juni 2026 sowie für die drei und neun Monate bis zum 30. September 2026 und 2025
| Konzern | Drei Monate zum | Neun Monate zum 30. September, | ||||||||
| (in Millionen US-Dollar) | 30. September 2026 | 30. September 2025 | 30. Juni 2026 | 2026 | 2025 | |||||
| Netto-Mittelzufluss aus laufender Geschäftstätigkeit | 112,4 | 111,3 | 138,3 | 460,0 | 305,0 | |||||
| Zugänge bei Bergbaurechten sowie Sachanlagen | (50,6) | (48,5) | (67,9) | (163,8) | (135,1) | |||||
| Zahlungen für Leasingverpflichtungen | (9,8) | (6,6) | (9,0) | (25,6) | (19,0) | |||||
| Freier Cashflow | 52,0 | 56,2 | 61,4 | 270,6 | 150,9 | |||||
| Wachstumskapital | 30,5 | 17,4 | 31,3 | 79,2 | 48,4 | |||||
| Aufgegebene Geschäftsbereiche | – | – | – | – | (7,7) | |||||
| Gewinn aus Blue-Chip-Swap-Anlagen | – | – | – | – | 1,3 | |||||
| Vorschüsse und Sonstiges | 8,3 | (0,2) | (7,0) | 0,9 | 4,6 | |||||
| Freier Cashflow aus laufender Geschäftstätigkeit | 90,8 | 73,4 | 85,7 | 350,7 | 197,5 | |||||
Die Zahlen ergeben aufgrund von Rundungen möglicherweise keine Summe
Überleitung der Umsatzkosten zu den Cash-Kosten pro verkaufter GEO für die drei Monate bis zum 30. Juni 2026 sowie für die drei und neun Monate bis zum 30. September 2026 und 2025
| Cash-Kosten pro verkaufter Unze Goldäquivalent – 2. Quartal 2026 | ||||||||
| (in Tausend US-Dollar, außer verkaufte Unzen) | Lindero | Séguéla | Caylloma | GEO-Cash-Kosten | ||||
| Umsatzkosten | 46.434 | 68.260 | 20.258 | 134.952 | ||||
| Abschreibungen und Wertminderungen | (15.155) | (23.406) | (4.475) | (43.036) | ||||
| Lizenzgebühren und Steuern | (93) | (16.685) | (456) | (17.234) | ||||
| Nebenprodukten zugeordnete Kosten | (1.492) | – | – | (1.492) | ||||
| Sonstiges | 15 | – | (761) | (746) | ||||
| Aufbereitungs- und Veredelungskosten | – | – | 2.272 | 2.272 | ||||
| Cash-Kosten pro verkaufter Unze Goldäquivalent | 29.709 | 28.169 | 16.838 | 74.716 | ||||
| Verkaufte Unzen Goldäquivalent | 20.359 | 41.677 | 10.249 | 72.285 | ||||
| Cash-Kosten pro verkaufter Unze Goldäquivalent ($/oz) | 1.459 | 676 | 1.643 | 1.034 | ||||
| Das Goldäquivalent wurde anhand der realisierten Goldpreise von 4.447 $/oz Au, 75,22 $/oz Ag, 1.930 $/t Pb und 3.464 $/t Zn berechnet | ||||||||
| Aufgrund von Rundungen können sich bei der Addition der Zahlen Abweichungen ergeben. | ||||||||
| Cash-Kosten pro verkaufter Unze Goldäquivalent – 3. Quartal 2026 | ||||||||
| (in Tausend US-Dollar, außer verkaufte Unzen) | Lindero | Séguéla | Caylloma | GEO-Cash-Kosten | ||||
| Umsatzkosten | 61.116 | 75.741 | 20.006 | 156.863 | ||||
| Abschreibungen und Wertminderungen | (22.454) | (30.983) | (4.507) | (57.944) | ||||
| Lizenzgebühren und Steuern | (63) | (12.826) | (354) | (13.243) | ||||
| Den Nebenprodukten zugeordnete Kosten | (1.470) | – | – | (1.470) | ||||
| Sonstiges | 41 | – | (1.500) | (1.459) | ||||
| Aufwendungen für Aufbereitung und Raffination | – | – | 2.022 | 2.022 | ||||
| Cash-Kosten pro verkaufter Unze Goldäquivalent | 37.170 | 31.932 | 15.667 | 84.769 | ||||
| Verkaufte Unzen Goldäquivalent | 25.647 | 33.718 | 8.782 | 68.147 | ||||
| Cash-Kosten pro verkaufter Unze Goldäquivalent ($/oz) | 1.449 | 947 | 1.783 | 1.244 | ||||
| Das Goldäquivalent wurde anhand der realisierten Goldpreise von 4.281 $/oz Au, 62,7 $/oz Ag, 1.871 $/t Pb und 3.832 $/t Zn berechnet | ||||||||
| Aufgrund von Rundungen können sich bei der Addition der Zahlen Abweichungen ergeben. | ||||||||
| Cash-Kosten pro verkaufter Unze Goldäquivalent – 3. Quartal 2025 | ||||||||
| (in Tausend US-Dollar, außer verkaufte Unzen) | Lindero | Séguéla | Caylloma | GEO-Cash-Kosten | ||||
| Umsatzkosten | 28.366 | 70.549 | 19.317 | 118.232 | ||||
| Abschreibungen und Wertminderungen | (15.594) | (31.716) | (5.199) | (52.509) | ||||
| Lizenzgebühren und Steuern | (83) | (12.154) | (287) | (12.524) | ||||
| Nebenprodukten zugeordnete Kosten | (1.264) | – | – | (1.264) | ||||
| Sonstiges | 16.675 | – | (668) | 16.007 | ||||
| Aufwendungen für Aufbereitung und Raffination | – | – | 416 | 416 | ||||
| Anfallende Cash-Kosten pro verkaufter Unze Goldäquivalent | 28.100 | 26.679 | 13.579 | 68.358 | ||||
| Verkaufte Unzen Goldäquivalent | 25.157 | 38.803 | 8.601 | 72.561 | ||||
| Cash-Kosten pro verkaufter Unze Goldäquivalent ($/oz) | 1.117 | 688 | 1.579 | 942 | ||||
| Das Goldäquivalent wurde anhand der realisierten Goldpreise von 3.467 $/oz Au, 39,35 $/oz Ag, 1.962 $/t Pb und 2.815 $/t Zn berechnet | ||||||||
| Aufgrund von Rundungen können sich bei der Addition der Zahlen Abweichungen ergeben. | ||||||||
| Cash-Kosten pro verkaufter Unze Goldäquivalent – seit Jahresbeginn 2026 | ||||||||
| (in Tausend US-Dollar, außer verkaufte Unzen) | Lindero | Séguéla | Caylloma | GEO-Cash-Kosten | ||||
| Umsatzkosten | 149.228 | 217.004 | 56.215 | 422.447 | ||||
| Abschreibungen und Wertminderungen | (52.542) | (80.492) | (12.623) | (145.657) | ||||
| Lizenzgebühren und Steuern | (218) | (47.900) | (1.282) | (49.400) | ||||
| Nebenprodukten zugeordnete Kosten | (4.215) | – | – | (4.215) | ||||
| Sonstiges | 125 | – | (3.101) | (2.976) | ||||
| Aufwendungen für Aufbereitung und Raffinierung | – | – | 6.191 | 6.191 | ||||
| Cash-Kosten pro verkaufter Unze Goldäquivalent | 92.378 | 88.612 | 45.400 | 226.390 | ||||
| Verkaufte Unzen Goldäquivalent | 67.118 | 117.449 | 26.076 | 210.643 | ||||
| Cash-Kosten pro verkaufter Unze Goldäquivalent ($/oz) | 1.376 | 754 | 1.741 | 1.075 | ||||
| Das Goldäquivalent wurde anhand der realisierten Goldpreise von 4.542 $/oz Au, 73,25 $/oz Ag, 1.907 $/t Pb und 3.515 $/t Zn berechnet | ||||||||
| Aufgrund von Rundungen können sich bei der Addition der Zahlen Abweichungen ergeben. | ||||||||
| Cash-Kosten pro verkaufter Unze Goldäquivalent – seit Jahresbeginn 2025 | ||||||||
| (in Tausend US-Dollar, außer verkaufte Unzen) | Lindero | Séguéla | Caylloma | GEO-Cash-Kosten | ||||
| Umsatzkosten | 101.110 | 202.634 | 54.573 | 358.317 | ||||
| Abschreibungen und Wertminderungen | (38.724) | (91.961) | (13.836) | (144.521) | ||||
| Lizenzgebühren und Steuern | (270) | (33.439) | (822) | (34.531) | ||||
| Nebenprodukten zugeordnete Kosten | (2.757) | – | – | (2.757) | ||||
| Sonstiges | 16.857 | – | (1.991) | 14.866 | ||||
| Aufwendungen für Aufbereitung und Raffinierung | – | – | 494 | 494 | ||||
| Anfallende Cash-Kosten pro verkaufter Unze Goldäquivalent | 76.216 | 77.234 | 38.418 | 191.868 | ||||
| Verkaufte Unzen Goldäquivalent | 67.087 | 115.386 | 27.315 | 209.788 | ||||
| Cash-Kosten pro verkaufter Unze Goldäquivalent ($/oz) | 1.136 | 669 | 1.406 | 915 | ||||
| Das Goldäquivalent wurde anhand der realisierten Goldpreise von 3.231 $/oz Au, 34,92 $/oz Ag, 1.960 $/t Pb und 2.768 $/t Zn berechnet | ||||||||
| Aufgrund von Rundungen können sich bei der Addition der Zahlen Abweichungen ergeben. | ||||||||
Überleitung der Umsatzkosten zu den Gesamt-Cash-Kosten pro verkaufter GEO aus fortgeführten Geschäftsbereichen für die drei Monate bis zum 30. Juni 2026 sowie für die drei und neun Monate bis zum 30. September 2026 und 2025
| AISC pro verkaufter Goldäquivalent-Unze – 2. Quartal 2026 | ||||||||||
| (in Tausend US-Dollar, außer verkaufte Unzen) | Lindero | Séguéla | Caylloma | Konzern | GEO AISC | |||||
| Anwendbare Cash-Kosten pro verkaufter Unze Goldäquivalent | 29.709 | 28.169 | 16.838 | – | 74.716 | |||||
| Lizenzgebühren und Steuern | 93 | 16.685 | 456 | – | 17.234 | |||||
| Mitarbeiterbeteiligung | – | – | 914 | – | 914 | |||||
| Allgemeines und Verwaltung | 3.023 | 3.486 | 2.080 | 9.044 | 17.633 | |||||
| Sonstiges | – | – | – | – | – | |||||
| Gesamt-Cash-Kosten | 32.825 | 48.340 | 20.288 | 9.044 | 110.497 | |||||
| Betriebskapital(1) | 13.284 | 25.220 | 6.929 | – | 45.433 | |||||
| Gewinne aus Blue Chips (Investitionstätigkeit)(1) | – | – | – | – | – | |||||
| Gesamtkosten | 46.109 | 73.560 | 27.217 | 9.044 | 155.930 | |||||
| Verkaufte Unzen Goldäquivalent | 20.359 | 41.677 | 10.249 | – | 72.285 | |||||
| Gesamtkosten pro Unze | 2.265 | 1.765 | 2.656 | – | 2.157 | |||||
| Das Goldäquivalent wurde anhand der realisierten Goldpreise von 4.447 $/oz Au, 75,22 $/oz Ag, 1.930 $/t Pb und 3.464 $/t Zn berechnet | ||||||||||
| Aufgrund von Rundungen können sich bei der Addition der Zahlen Abweichungen ergeben. | ||||||||||
| (1) Auf Cash-Basis dargestellt. | ||||||||||
| AISC pro verkaufter Unze Goldäquivalent – 3. Quartal 2026 | ||||||||||
| (in Tausend US-Dollar, außer verkaufte Unzen) | Lindero | Séguéla | Caylloma | Unternehmen | GEO AISC | |||||
| Anwendbare Cash-Kosten pro verkaufter Unze Goldäquivalent | 37.170 | 31.932 | 15.667 | – | 84.769 | |||||
| Lizenzgebühren und Steuern | 63 | 12.826 | 354 | – | 13.243 | |||||
| Mitarbeiterbeteiligung | – | – | 866 | – | 866 | |||||
| Allgemeines und Verwaltung | 3.082 | 3.811 | 2.225 | 17.950 | 27.068 | |||||
| Sonstiges | – | – | – | – | – | |||||
| Gesamt-Cash-Kosten | 40.315 | 48.569 | 19.112 | 17.950 | 125.946 | |||||
| Betriebskapital(1) | 7.003 | 16.057 | 6.790 | – | 29.850 | |||||
| Gesamtkosten | 47.318 | 64.626 | 25.902 | 17.950 | 155.796 | |||||
| Verkaufte Unzen Goldäquivalent | 25.647 | 33.718 | 8.782 | – | 68.147 | |||||
| Gesamtkosten pro Unze | 1.845 | 1.917 | 2.949 | – | 2.286 | |||||
| Das Goldäquivalent wurde anhand der realisierten Goldpreise von 4.281 $/oz Au, 62,7 $/oz Ag, 1.871 $/t Pb und 3.832 $/t Zn berechnet | ||||||||||
| Aufgrund von Rundungen können sich bei der Addition der Zahlen Abweichungen ergeben. | ||||||||||
| (1) Auf Cash-Basis dargestellt | ||||||||||
| AISC pro verkaufter Unze Goldäquivalent – 3. Quartal 2025 | ||||||||||
| (in Tausend US-Dollar, außer verkaufte Unzen) | Lindero | Séguéla | Caylloma | Konzern | GEO AISC | |||||
| Anwendbare Cash-Kosten pro verkaufter Unze Goldäquivalent | 28.100 | 26.679 | 13.579 | – | 68.358 | |||||
| Lizenzgebühren und Steuern | 83 | 12.154 | 287 | – | 12.524 | |||||
| Mitarbeiterbeteiligung | – | – | 777 | – | 777 | |||||
| Allgemeines und Verwaltung | 2.880 | 2.993 | 830 | 18.163 | 24.866 | |||||
| Sonstiges | – | – | – | – | – | |||||
| Gesamt-Cash-Kosten | 31.063 | 41.826 | 15.473 | 18.163 | 106.525 | |||||
| Betriebskapital(1) | 8.432 | 25.625 | 3.604 | – | 37.661 | |||||
| Gesamtkosten | 39.495 | 67.451 | 19.077 | 18.163 | 144.186 | |||||
| Verkaufte Unzen Goldäquivalent | 25.157 | 38.803 | 8.601 | – | 72.561 | |||||
| Gesamtkosten pro Unze | 1.570 | 1.738 | 2.218 | – | 1.987 | |||||
| Der Goldäquivalentwert wurde anhand der realisierten Goldpreise von 3.467 $/oz Au, 39,35 $/oz Ag, 1.962 $/t Pb und 2.815 $/t Zn berechnet | ||||||||||
| Aufgrund von Rundungen können sich bei der Addition der Zahlen Abweichungen ergeben. | ||||||||||
| (1) Auf Cash-Basis dargestellt | ||||||||||
| AISC pro verkaufter Unze Goldäquivalent – seit Jahresbeginn 2026 | ||||||||||
| (in Tausend US-Dollar, außer verkaufte Unzen) | Lindero | Séguéla | Caylloma | Konzern | GEO AISC | |||||
| Anwendbare Cash-Kosten pro verkaufter Unze Goldäquivalent | 92.378 | 88.612 | 45.400 | – | 226.390 | |||||
| Lizenzgebühren und Steuern | 218 | 47.900 | 1.282 | – | 49.400 | |||||
| Mitarbeiterbeteiligung | – | – | 3.053 | – | 3.053 | |||||
| Allgemeine und Verwaltungsaufwendungen | 9.110 | 11.249 | 5.199 | 44.774 | 70.332 | |||||
| Sonstiges | – | 874 | – | – | 874 | |||||
| Gesamt-Cash-Kosten | 101.706 | 148.635 | 54.934 | 44.774 | 350.049 | |||||
| Betriebskapital(1) | 29.353 | 63.558 | 17.094 | – | 110.005 | |||||
| Gesamtkosten | 131.059 | 212.193 | 72.028 | 44.774 | 460.054 | |||||
| Verkaufte Unzen Goldäquivalent | 67.118 | 117.449 | 26.076 | – | 210.643 | |||||
| Gesamtkosten pro Unze | 1.953 | 1.807 | 2.762 | – | 2.184 | |||||
| Das Goldäquivalent wurde anhand der realisierten Goldpreise von 4.542 $/oz Au, 73,25 $/oz Ag, 1.907 $/t Pb und 3.515 $/t Zn berechnet. | ||||||||||
| Aufgrund von Rundungen können sich die Zahlen möglicherweise nicht addieren. | ||||||||||
| (1) Auf Cash-Basis dargestellt | ||||||||||
| AISC pro verkaufter Unze Goldäquivalent – seit Jahresbeginn 2025 | ||||||||||
| (in Tausend US-Dollar, außer verkaufte Unzen) | Lindero | Séguéla | Caylloma | Konzern | GEO AISC | |||||
| Anwendbare Cash-Kosten pro verkaufter Unze Goldäquivalent | 76.216 | 77.234 | 38.418 | – | 191.868 | |||||
| Lizenzgebühren und Steuern | 270 | 33.439 | 822 | – | 34.531 | |||||
| Mitbestimmung der Arbeitnehmer | – | – | 2.276 | – | 2.276 | |||||
| Allgemeine und Verwaltungsaufwendungen | 7.937 | 8.255 | 4.957 | 46.712 | 67.861 | |||||
| Gesamt-Cash-Kosten | 84.423 | 118.928 | 46.473 | 46.712 | 296.536 | |||||
| Betriebskapital(1) | 33.523 | 60.426 | 8.578 | – | 102.527 | |||||
| Gewinne aus Blue Chips (Investitionstätigkeit) (1) | (1.319) | – | – | – | (1.319) | |||||
| Gesamtkosten pro Unze | 116.627 | 179.354 | 55.051 | 46.712 | 397.744 | |||||
| Verkaufte Unzen Goldäquivalent | 67.087 | 115.386 | 27.315 | – | 209.788 | |||||
| Gesamtkosten pro Unze | 1.738 | 1.554 | 2.015 | – | 1.896 | |||||
| Das Goldäquivalent wurde anhand der realisierten Goldpreise von 3.231 $/oz Au, 34,92 $/oz Ag, 1.960 $/t Pb und 2.768 $/t Zn berechnet | ||||||||||
| Aufgrund von Rundungen können sich bei der Addition der Zahlen Abweichungen ergeben. | ||||||||||
| (1) Auf Cash-Basis dargestellt | ||||||||||
Überleitung der Umsatzkosten zu den Cash-Kosten pro verkaufter, zahlbarer Unze Silberäquivalent für die drei Monate bis zum 30. Juni 2026 sowie für die drei und neun Monate bis zum 30. September 2026 und 2025
| Cash-Kosten pro verkaufter Unze Silberäquivalent – 2. Quartal 2026 | ||
| (in Tausend US-Dollar, außer verkaufte Unzen) | Caylloma | |
| Umsatzkosten | 20.258 | |
| Abschreibungen und Wertminderungen | (4.475) | |
| Lizenzgebühren und Steuern | (456) | |
| Sonstiges | (761) | |
| Behandlungs- und Veredelungskosten | 2.272 | |
| Anfallende Cash-Kosten pro verkauftem Silberäquivalent | 16.838 | |
| Verkaufte Unzen Silberäquivalent(1,2) | 606.343 | |
| Cash-Kosten pro verkaufter Unze Silberäquivalent ($/oz) | 27,77 | |
| (1) Das verkaufte Silberäquivalent wird unter Zugrundelegung eines Silber-Gold-Verhältnisses von 63,1:1, eines Silber-Blei-Verhältnisses von 1:86,1 Pfund und eines Silber-Zink-Verhältnisses von 1:47,9 Pfund berechnet. | ||
| (2) Das Silberäquivalent wird anhand der erzielten Preise für Gold, Silber, Blei und Zink berechnet. Siehe Finanzergebnisse – Umsatz und erzielte Preise. | ||
| Aufgrund von Rundungen können sich bei den Zahlen Abweichungen ergeben. | ||
| Cash-Kosten pro verkaufter Unze Silberäquivalent – 3. Quartal 2026 | ||
| (in Tausend US-Dollar, außer verkaufte Unzen) | Caylloma | |
| Umsatzkosten | 20.006 | |
| Abschreibungen und Wertminderungen | (4.507) | |
| Lizenzgebühren und Steuern | (354) | |
| Sonstiges | (1.500) | |
| Aufbereitungs- und Raffinationskosten | 2.022 | |
| Anfallende Cash-Kosten pro verkauftem Silberäquivalent | 15.667 | |
| Verkaufte Unzen Silberäquivalent(1,2) | 599.760 | |
| Cash-Kosten pro verkaufter Unze Silberäquivalent ($/oz) | 26,12 | |
| (1) Das verkaufte Silberäquivalent wird unter Zugrundelegung eines Silber-Gold-Verhältnisses von 69,2:1, eines Silber-Blei-Verhältnisses von 1:73,9 Pfund und eines Silber-Zink-Verhältnisses von 1:36,1 Pfund berechnet. | ||
| (2) Das Silberäquivalent wird anhand der erzielten Preise für Gold, Silber, Blei und Zink berechnet. Siehe Finanzergebnisse – Umsatz und erzielte Preise. | ||
| Aufgrund von Rundungen können sich bei den Zahlen Abweichungen ergeben. | ||
| Cash-Kosten pro verkaufter Unze Silberäquivalent – 3. Quartal 2025 | ||
| (in Tausend US-Dollar, außer verkaufte Unzen) | Caylloma | |
| Umsatzkosten | 19.317 | |
| Abschreibungen und Wertminderungen | (5.199) | |
| Lizenzgebühren und Steuern | (287) | |
| Sonstiges | (668) | |
| Aufbereitungs- und Raffinationskosten | 416 | |
| Anfallende Cash-Kosten pro verkauftem Silberäquivalent | 13.579 | |
| Verkaufte Unzen Silberäquivalent(1,2) | 757.797 | |
| Cash-Kosten pro verkaufter Unze Silberäquivalent ($/oz) | 17,92 | |
| (1) Das verkaufte Silberäquivalent wird unter Zugrundelegung eines Silber-Gold-Verhältnisses von 85,1:1, eines Silber-Blei-Verhältnisses von 1:44,2 Pfund und eines Silber-Zink-Verhältnisses von 1:30,8 Pfund berechnet. | ||
| (2) Das Silberäquivalent wird anhand der erzielten Preise für Gold, Silber, Blei und Zink berechnet. Siehe Finanzergebnisse – Umsatz und erzielte Preise. | ||
| Aufgrund von Rundungen können sich bei der Addition der Zahlen Abweichungen ergeben | ||
| Cash-Kosten pro verkaufter Unze Silberäquivalent – seit Jahresbeginn 2026 | ||
| (in Tausend US-Dollar, außer verkaufte Unzen) | Caylloma | |
| Umsatzkosten | 56.215 | |
| Abschreibungen und Wertminderungen | (12.623) | |
| Lizenzgebühren und Steuern | (1.282) | |
| Sonstiges | (3.101) | |
| Aufbereitungs- und Raffinationskosten | 6.191 | |
| Anfallende Cash-Kosten pro verkauftem Silberäquivalent | 45.400 | |
| Verkaufte Unzen Silberäquivalent(1,2) | 1.616.908 | |
| Cash-Kosten pro verkaufter Unze Silberäquivalent ($/oz) | 28,08 | |
| (1) Das verkaufte Silberäquivalent wird unter Verwendung eines Silber-Gold-Verhältnisses von 63,1:1, eines Silber-Blei-Verhältnisses von 1:84,8 Pfund und eines Silber-Zink-Verhältnisses von 1:46,0 Pfund berechnet. | ||
| (2) Das Silberäquivalent wird anhand der erzielten Preise für Gold, Silber, Blei und Zink berechnet. Siehe Finanzergebnisse – Umsatz und erzielte Preise. | ||
| Aufgrund von Rundungen können sich bei der Addition der Zahlen Abweichungen ergeben. | ||
| Cash-Kosten pro verkaufter Unze Silberäquivalent – seit Jahresbeginn 2025 | ||
| (in Tausend US-Dollar, außer verkaufte Unzen) | Caylloma | |
| Umsatzkosten | 54.573 | |
| Abschreibungen und Wertminderungen | (13.836) | |
| Lizenzgebühren und Steuern | (822) | |
| Sonstiges | (1.991) | |
| Aufwendungen für Aufbereitung und Raffinierung | 494 | |
| Anfallende Cash-Kosten pro verkauftem Silberäquivalent | 38.418 | |
| Verkaufte Unzen Silberäquivalent(1,2) | 2.529.394 | |
| Cash-Kosten pro verkaufter Unze Silberäquivalent ($/oz) | 15,19 | |
| (1) Das verkaufte Silberäquivalent wird unter Zugrundelegung eines Silber-Gold-Verhältnisses von 95,9:1, eines Silber-Blei-Verhältnisses von 1:39,3 Pfund und eines Silber-Zink-Verhältnisses von 1:27,8 Pfund berechnet. | ||
| (2) Das Silberäquivalent wird anhand der erzielten Preise für Gold, Silber, Blei und Zink berechnet. Siehe Finanzergebnisse – Umsatz und erzielte Preise. | ||
| Aufgrund von Rundungen können sich bei der Addition der Zahlen Abweichungen ergeben. | ||
Überleitung der All-in-Sustaining-Cash-Kosten und der All-in-Cash-Kosten pro verkaufter, zahlbarer Unze Silberäquivalent für die drei Monate bis zum 30. Juni 2026 sowie für die drei und neun Monate bis zum 30. September 2026 und 2025
| AISC pro verkaufter Unze Silberäquivalent – 2. Quartal 2026 | ||
| (in Tausend US-Dollar, außer verkaufte Unzen) | Caylloma | |
| Anwendbare Cash-Kosten pro verkaufter Unze Silberäquivalent | 16.838 | |
| Lizenzgebühren und Steuern | 456 | |
| Mitarbeiterbeteiligung | 914 | |
| Allgemeine und Verwaltungskosten | 2.080 | |
| Gesamt-Cash-Kosten | 20.288 | |
| Erhaltungskapital(3) | 6.929 | |
| Gesamt-Sustaining-Kosten | 27.217 | |
| Verkaufte Unzen Silberäquivalent(1,2) | 606.343 | |
| Gesamtkosten pro Unze | 44,89 | |
| (1) Das verkaufte Silberäquivalent wird unter Verwendung eines Silber-Gold-Verhältnisses von 63,1:1, eines Silber-Blei-Verhältnisses von 1:86,1 Pfund und eines Silber-Zink-Verhältnisses von 1:47,9 Pfund berechnet. | ||
| (2) Das Silberäquivalent wird anhand der realisierten Preise für Gold, Silber, Blei und Zink berechnet. Siehe Finanzergebnisse – Umsatz und realisierte Preise. | ||
| (3) Auf Cash-Basis dargestellt. | ||
| AISC pro verkaufter Unze Silberäquivalent – 3. Quartal 2026 | ||
| (in Tausend US-Dollar, außer verkaufte Unzen) | Caylloma | |
| Anwendbare Cash-Kosten pro verkaufter Unze Silberäquivalent | 15.667 | |
| Lizenzgebühren und Steuern | 354 | |
| Mitarbeiterbeteiligung | 866 | |
| Allgemeine und Verwaltungskosten | 2.225 | |
| Gesamt-Cash-Kosten | 19.112 | |
| Erhaltungskapital(3) | 6.790 | |
| Gesamt-Sustaining-Kosten | 25.902 | |
| Verkaufte Unzen Silberäquivalent(1,2) | 599.760 | |
| Gesamtkosten pro Unze | 43,19 | |
| (1) Das verkaufte Silberäquivalent wird unter Verwendung eines Silber-Gold-Verhältnisses von 69,2:1, eines Silber-Blei-Verhältnisses von 1:73,9 Pfund und eines Silber-Zink-Verhältnisses von 1:36,1 Pfund berechnet. | ||
| (2) Das Silberäquivalent wird anhand der realisierten Preise für Gold, Silber, Blei und Zink berechnet. Siehe Finanzergebnisse – Umsatz und realisierte Preise. | ||
| (3) Auf Cash-Basis dargestellt | ||
| Aufgrund von Rundungen können sich bei den Zahlen Abweichungen ergeben. | ||
| AISC pro verkaufter Unze Silberäquivalent – 3. Quartal 2025 | ||
| (in Tausend US-Dollar, außer verkaufte Unzen) | Caylloma | |
| Anwendbare Cash-Kosten pro verkaufter Unze Silberäquivalent | 13.579 | |
| Lizenzgebühren und Steuern | 287 | |
| Mitarbeiterbeteiligung | 777 | |
| Allgemeine und Verwaltungskosten | 830 | |
| Gesamt-Cash-Kosten | 15.473 | |
| Betriebskapital(3) | 3.604 | |
| Gesamt-Sustaining-Kosten | 19.077 | |
| Verkaufte Unzen Silberäquivalent(1,2) | 757.797 | |
| Gesamtkosten pro Unze | 25,17 | |
| (1) Die verkaufte Silberäquivalentmenge wird unter Zugrundelegung eines Silber-Gold-Verhältnisses von 85,1:1, eines Silber-Blei-Verhältnisses von 1:44,2 Pfund und eines Silber-Zink-Verhältnisses von 1:30,8 Pfund berechnet. | ||
| (2) Das Silberäquivalent wird anhand der erzielten Preise für Gold, Silber, Blei und Zink berechnet. Siehe Finanzergebnisse – Umsatz und erzielte Preise. | ||
| (3) Auf Cash-Basis dargestellt | ||
| Aufgrund von Rundungen können sich bei der Addition der Zahlen Abweichungen ergeben | ||
| AISC pro verkaufter Unze Silberäquivalent – seit Jahresbeginn 2026 | ||
| (in Tausend US-Dollar, außer verkaufte Unzen) | Caylloma | |
| Anwendbare Cash-Kosten pro verkaufter Unze Silberäquivalent | 45.400 | |
| Lizenzgebühren und Steuern | 1.282 | |
| Mitarbeiterbeteiligung | 3.053 | |
| Allgemeine und Verwaltungskosten | 5.199 | |
| Gesamt-Cash-Kosten | 54.934 | |
| Erhaltungskapital(3) | 17.094 | |
| Gesamt-Sustaining-Kosten | 72.028 | |
| Verkaufte Unzen Silberäquivalent(1,2) | 1.616.908 | |
| Gesamtkosten pro Unze | 44,55 | |
| (1) Die verkauften Silberäquivalente werden unter Verwendung eines Silber-Gold-Verhältnisses von 63,1:1, eines Silber-Blei-Verhältnisses von 1:84,8 Pfund und eines Silber-Zink-Verhältnisses von 1:46,0 Pfund berechnet. | ||
| (2) Das Silberäquivalent wird anhand der erzielten Preise für Gold, Silber, Blei und Zink berechnet. Siehe Finanzergebnisse – Umsatz und erzielte Preise. | ||
| (3) Auf Cash-Basis dargestellt | ||
| Aufgrund von Rundungen können sich bei der Addition der Zahlen Abweichungen ergeben. | ||
| AISC pro verkaufter Unze Silberäquivalent – seit Jahresbeginn 2025 | ||
| (in Tausend US-Dollar, außer verkaufte Unzen) | Caylloma | |
| Anwendbare Cash-Kosten pro verkaufter Unze Silberäquivalent | 38.418 | |
| Lizenzgebühren und Steuern | 822 | |
| Arbeitnehmerbeteiligung | 2.276 | |
| Allgemeine und Verwaltungskosten | 4.957 | |
| Gesamt-Cash-Kosten | 46.473 | |
| Erhaltungskapital(3) | 8.578 | |
| Gesamt-Sustaining-Kosten | 55.051 | |
| Verkaufte Unzen Silberäquivalent(1,2) | 2.529.394 | |
| Gesamtbetriebskosten pro Unze | 21,76 | |
| (1) Die verkaufte Silberäquivalentmenge wird unter Zugrundelegung eines Silber-Gold-Verhältnisses von 95,9:1, eines Silber-Blei-Verhältnisses von 1:39,3 Pfund und eines Silber-Zink-Verhältnisses von 1:27,8 Pfund berechnet. | ||
| (2) Das Silberäquivalent wird anhand der realisierten Preise für Gold, Silber, Blei und Zink berechnet. Siehe Finanzergebnisse – Umsatz und realisierte Preise. | ||
| (3) Auf Cash-Basis dargestellt | ||
| Aufgrund von Rundungen können sich bei den Zahlen Abweichungen ergeben. | ||
Weitere Informationen zu den Finanzergebnissen und laufenden Aktivitäten des Unternehmens finden Sie im ungeprüften verkürzten Zwischenkonzernabschluss für die drei und neun Monate, die am 30. September 2026 und 2025 endeten, sowie im dazugehörigen MD&A für das 3. Quartal 2026. Diese Dokumente sind auf der Website von Fortuna unter www.fortunamining.com, auf SEDAR+ unter www.sedarplus.ca und auf EDGAR unter www.sec.gov/edgarwww.sec.gov/edgar abrufbar.
Zukunftsgerichtete Aussagen
Diese Pressemitteilung enthält zukunftsgerichtete Aussagen, die „zukunftsgerichtete Informationen“ im Sinne der geltenden kanadischen Wertpapiergesetze und „zukunftsgerichtete Aussagen“ im Sinne der „Safe-Harbor“-Bestimmungen des Private Securities Litigation Reform Act von 1995 darstellen (zusammenfassend „zukunftsgerichtete Aussagen“). Alle hierin enthaltenen Aussagen, mit Ausnahme von Aussagen über historische Tatsachen, sind zukunftsgerichtete Aussagen und unterliegen einer Vielzahl bekannter und unbekannter Risiken und Ungewissheiten, die dazu führen könnten, dass die tatsächlichen Ereignisse oder Ergebnisse wesentlich von den in den zukunftsgerichteten Aussagen dargestellten abweichen. Zu den zukunftsgerichteten Aussagen in dieser Pressemitteilung gehören unter anderem Aussagen über die Pläne des Unternehmens für seine Minen und Mineralgrundstücke; die Erwartung des Unternehmens, dass es auf dem richtigen Weg ist, seine Produktionsprognose für 2026 zu erfüllen, einschließlich Aussagen, dass Caylloma die jährliche Produktionsprognose auf Goldäquivalentbasis voraussichtlich übertreffen wird, dass Lindero weiterhin auf dem richtigen Weg ist, die jährliche Produktionsprognose zu erreichen, und dass Séguéla auf dem richtigen Weg ist, das untere Ende seiner Produktionsprognose zu erreichen; Aussagen bezüglich der Erweiterung der Aufbereitungsanlage in Séguéla, einschließlich der geschätzten daraus resultierenden Steigerung der verarbeiteten Tonnen, der Verbesserung der Ausbeuten, des jährlichen Wachstums der Goldproduktion sowie des voraussichtlichen Zeitplans für die Fertigstellung und Inbetriebnahme des Projekts; Aussagen bezüglich des Sunbird-Untertageprojekts in der Mine Séguéla und des voraussichtlichen Zeitpunkts für die endgültige Genehmigung sowie den Beginn des Baus und der Erschließung des Stollenportals und für die Belieferung der erweiterten Anlage mit Aufbereitungsgut; Aussagen, dass die Erweiterung der Anlage in Séguéla und das Sunbird-Untertageprojekt voraussichtlich aus den operativen Cashflows der Standorte finanziert werden; Aussagen, dass das Projekt zur Erweiterung der Kapazität der Abraumlagerstätte Nr. 3 in der Caylloma-Mine planmäßig voranschreitet; Erwartungen hinsichtlich einer gesteigerten konsolidierten Produktion infolge des Anbauprojekts der Anlage in Séguéla und des geplanten Baus einer Mine im Rahmen des Diamba-Sud-Projekts, einschließlich Aussagen bezüglich des angestrebten Wachstums der jährlichen Goldproduktion des Unternehmens um 60 % bis 2028; Erwartungen, dass das Unternehmen ein starkes Jahresende mit höherer Produktion und gestiegenen Margen in Séguéla sowie einer anhaltend guten Leistung in Lindero verzeichnen wird; die Erwartung des Unternehmens, dass das interne Genehmigungsverfahren der Regierung für die endgültige Abbaugenehmigung sowie der Abschluss und die Unterzeichnung der Bergbauvereinbarung in Diamba Sud im vierten Quartal 2026 abgeschlossen sein werden; die Erwartung, dass das Unternehmen den Zeitplan und das Budget für den Bau der Mine in Diamba Sud einhalten kann; die Geschäftsstrategie, Pläne und Aussichten des Unternehmens; den Wert der Minen und Mineralgrundstücke des Unternehmens; Schätzungen der Mineralressourcen und -reserven, Metallausbeuten, Konzentratgehalt und -qualität; Änderungen von Steuersätzen und Steuergesetzen, Genehmigungsanforderungen, erwartete Genehmigungen und sonstige Angelegenheiten. Häufig, jedoch nicht immer, lassen sich diese zukunftsgerichteten Aussagen anhand der Verwendung von Wörtern wie „geschätzt“, „erwartet“, „voraussichtlich“, „potenziell“, „offen“, „zukünftig“, „angenommen“, „prognostiziert“, „verwendet“, „detailliert“, „wurde“, „Gewinn“, „geplant“, „spiegelt wider“, „wird“, „enthält“, „verbleibend“, „zu sein“ oder durch Aussagen, dass Ereignisse „könnten“ oder „sollten“ eintreten oder erreicht werden, sowie durch ähnliche Ausdrücke, einschließlich negativer Varianten.
Die zukunftsgerichteten Aussagen in dieser Pressemitteilung umfassen auch Finanzprognosen und andere zukunftsgerichtete Kennzahlen in Bezug auf das Unternehmen und seine Geschäftstätigkeit, einschließlich Verweise auf finanzielle und geschäftliche Aussichten sowie zukünftige Betriebsergebnisse, einschließlich der Produktion, sowie Kostenprognosen und der erwarteten zukünftigen finanziellen Entwicklung. Diese Informationen, die als zukunftsorientierte Finanzinformationen oder Finanzprognosen im Sinne der geltenden kanadischen Wertpapiergesetze (zusammenfassend „FOFI“) angesehen werden können, wurden von der Unternehmensleitung genehmigt und basieren auf Annahmen, die nach Ansicht der Unternehmensleitung zum Zeitpunkt der Erstellung dieser FOFI unter Berücksichtigung der Branchen-, Geschäfts- und Finanzlage sowie der Pläne und Aussichten des Unternehmens und seiner Geschäftstätigkeit und Liegenschaften angemessen waren. Diese Prognosen dienen der Beschreibung der voraussichtlichen Geschäftsentwicklung des Unternehmens. Dennoch werden die Leser darauf hingewiesen, dass diese Informationen in hohem Maße subjektiv sind und nicht als zwingender Hinweis auf zukünftige Ergebnisse herangezogen werden sollten und dass die tatsächlichen Ergebnisse erheblich von diesen Prognosen abweichen können. FOFI stellen zukunftsgerichtete Aussagen dar und unterliegen denselben Annahmen, Unsicherheiten, Risikofaktoren und Einschränkungen, wie sie im Folgenden dargelegt sind.
Zukunftsgerichtete Aussagen beinhalten bekannte und unbekannte Risiken, Ungewissheiten und andere Faktoren, die dazu führen können, dass die tatsächlichen Ergebnisse, Leistungen oder Erfolge des Unternehmens wesentlich von den in den zukunftsgerichteten Aussagen ausdrücklich oder implizit genannten Ergebnissen, Leistungen oder Erfolgen abweichen. Zu diesen Unsicherheiten und Faktoren zählen unter anderem operative Risiken im Zusammenhang mit dem Bergbau und der Mineralaufbereitung; Unsicherheiten hinsichtlich der Schätzungen von Mineralressourcen und Mineralreserven; Unsicherheiten hinsichtlich Kapital- und Betriebskosten, Produktionsplänen und wirtschaftlicher Renditen; Risiken im Zusammenhang mit der Fähigkeit des Unternehmens, seine Mineralreserven zu ersetzen; Risiken im Zusammenhang mit der Mineralexploration und der Projektentwicklung; Gefahren für Gesundheit und Sicherheit am Arbeitsplatz; Gefahren und Risiken im Zusammenhang mit Abraumhalden, Haufenlaugungs- und Taubgesteinsanlagen; Ausfälle kritischer Infrastruktur; Unsicherheiten im Zusammenhang mit neuen Bergbaubetrieben; Unsicherheiten hinsichtlich des Zeitpunkts der Erteilung von Genehmigungen für neue Projekte, wie beispielsweise die Abbaugenehmigung für das Projekt „Diamba Sud“, die sich nachteilig auf den Zeitplan und das Budget des Projekts auswirken können; oder für die Erweiterung bestehender Projekte, wie beispielsweise die Umweltgenehmigung für den Untertagebau in der Lagerstätte „Sunbird“ im Bergwerk „Séguéla“; Unsicherheiten hinsichtlich der Bedingungen der für das Projekt „Diamba Sud“ abzuschließenden Bergbauvereinbarung, die sich auf die Wirtschaftlichkeit des Projekts auswirken könnten; Unsicherheiten im Zusammenhang mit der Rückführung von Geldern aufgrund von Devisenkontrollen; Umweltbelange, einschließlich der Aufrechterhaltung, Einholung oder Erneuerung von Umweltgenehmigungen sowie potenzieller Haftungsansprüche; die Unfähigkeit, Nachhaltigkeits-, Umwelt-, Diversitäts- oder Sicherheitsziele, -vorgaben und -strategien (einschließlich der Ziele zur Reduzierung von Treibhausgasemissionen) zu erreichen; Risiken im Zusammenhang mit politischer Instabilität und Änderungen der Vorschriften, die die Geschäftstätigkeit des Unternehmens regeln; Änderungen der nationalen und lokalen Gesetzgebung, der Besteuerung, der Kontrollen, der Vorschriften sowie politische oder wirtschaftliche Entwicklungen in Ländern, in denen das Unternehmen geschäftlich tätig ist oder tätig werden könnte; Risiken im Zusammenhang mit Krieg, Feindseligkeiten oder anderen Konflikten, wie beispielsweise dem Konflikt zwischen der Ukraine und Russland, dem Konflikt zwischen dem Iran und Israel sowie den USA und dem Konflikt zwischen Israel und der Hamas, sowie deren mögliche Auswirkungen auf die globale Wirtschaftstätigkeit, die Auswirkungen auf die Betriebs- und Investitionsbudgets des Unternehmens haben könnten, einschließlich des Diamba-Sud-Projekts und des Ausbaus der Aufbereitungsanlage in Séguéla; Risiken im Zusammenhang mit der Kündigung der Bergbaukonzessionen des Unternehmens unter bestimmten Umständen; Risiken im Zusammenhang mit der Einhaltung des Übereinkommens Nr. 169 der Internationalen Arbeitsorganisation („ILO“); den Aufbau und die Pflege guter Beziehungen zu lokalen Gemeinden und Interessengruppen; Risiken im Zusammenhang mit dem Verlust der Kontrolle über die öffentliche Wahrnehmung infolge von sozialen Medien und anderen webbasierten Anwendungen; potenzieller Widerstand gegen die Explorations-, Erschließungs- und Betriebsaktivitäten des Unternehmens; Risiken im Zusammenhang mit der Fähigkeit des Unternehmens, eine angemessene Finanzierung für geplante Explorations- und Erschließungsaktivitäten sowie Erweiterungsprojekte wie den Ausbau der Aufbereitungsanlage in Séguéla zu erhalten; erhebliche Abhängigkeit der Einnahmen von der Mine Séguéla und der Mine Lindero; Fragen des Eigentumsrechts; Risiken im Zusammenhang mit der Integration der vom Unternehmen erworbenen Unternehmen und Vermögenswerte; Wertminderungen; Abhängigkeit von Schlüsselpersonal; Unsicherheiten hinsichtlich potenzieller Interessenkonflikte, an denen Vorstandsmitglieder und Führungskräfte des Unternehmens beteiligt sind; Risiken im Zusammenhang mit der Abhängigkeit des Unternehmens von lokalen Rechtsberatern und Beratern sowie der Erfahrung seines Managements und seines Vorstands in ausländischen Rechtsordnungen; Angemessenheit des Versicherungsschutzes; Risiken für die Betriebssicherheit und -schutz; Risiken im Zusammenhang mit der Einhaltung des US-amerikanischen Sarbanes-Oxley-Gesetzes durch das Unternehmen; Risiken im Zusammenhang mit den Vorschriften zur Bekämpfung von Korruption im Ausland und den Gesetzen zur Bekämpfung von Bestechung; laufende und potenzielle Rechtsverfahren; Unsicherheiten hinsichtlich der allgemeinen wirtschaftlichen Lage; Risiken im Zusammenhang mit Pandemien, Epidemien und Krisen im Bereich der öffentlichen Gesundheit sowie deren mögliche Auswirkungen auf die Geschäftstätigkeit, den Betrieb und die Finanzlage des Unternehmens; die Fähigkeit des Unternehmens, auf seine Lieferkette zuzugreifen; die Fähigkeit des Unternehmens, seine Produkte zu transportieren; sowie Auswirkungen auf die Mitarbeiter des Unternehmens und die lokalen Gemeinschaften, die alle die Betriebsfähigkeit des Unternehmens beeinträchtigen können; Wettbewerb; Schwankungen der Metallpreise; Vorschriften und Beschränkungen in Bezug auf Importe; die Verhängung von Handelszöllen und die Auswirkungen, die diese auf den Betrieb des Unternehmens haben könnten; hohe Inflationsraten; Risiken im Zusammenhang mit dem Abschluss von Rohstoff-Termin- und Optionskontrakten für die Produktion von Basismetallen; Wechselkursschwankungen sowie Devisen- und Währungsbeschränkungen; die Nichteinhaltung von Auflagen im Rahmen der Kreditfazilität oder ein Ausfallereignis, das die Liquidität des Unternehmens verringern und dessen Geschäftstätigkeit beeinträchtigen könnte; Steuerprüfungen und Nachveranlagungen; Risiken im Zusammenhang mit Absicherungsgeschäften; Unsicherheiten hinsichtlich der Aufbereitungsgebühren für Konzentrate und der Transportkosten; die Angemessenheit der vom Unternehmen für die Renaturierung von Flächen bereitgestellten Mittel; Risiken im Zusammenhang mit der Abhängigkeit von IT-Systemen, die Störungen, Schäden, Ausfällen sowie Risiken bei der Implementierung und Integration unterliegen; Unsicherheiten hinsichtlich der Natur und der Bedingungen des Klimawandels; Risiken im Zusammenhang mit der Gesetzgebung zum Klimawandel; Gesetze und Vorschriften zum Umweltschutz (einschließlich Anforderungen zur Reduzierung von Treibhausgasemissionen und anderer Dekarbonisierungsanforderungen sowie der Unsicherheit hinsichtlich der Auslegung des Sammelgesetzes C-59 und der damit verbundenen Änderungen des Wettbewerbsgesetzes (Kanada)); unsere Fähigkeit, physische Risiken und Übergangsrisiken im Zusammenhang mit dem Klimawandel zu bewältigen und unsere Geschäftsstrategie erfolgreich an eine globale Wirtschaft mit geringen CO₂-Emissionen anzupassen; Risiken im Zusammenhang mit der Volatilität des Kurses der Stammaktien des Unternehmens; Verwässerungseffekte durch weitere Eigenkapital- oder Wandelanleihefinanzierungen; Risiken im Zusammenhang mit einer künftigen unzureichenden Liquidität infolge eines Kursrückgangs der Stammaktien des Unternehmens; Unsicherheiten hinsichtlich der Fähigkeit des Unternehmens, künftig Dividenden auszuschütten; Risiken im Zusammenhang mit dem Markt für die Wertpapiere des Unternehmens; Risiken im Zusammenhang mit den Wandelanleihen des Unternehmens; sowie Unsicherheiten hinsichtlich der Vollstreckung etwaiger US-amerikanischer Urteile, die gegen das Unternehmen ergehen könnten; sowie jene Faktoren, auf die im Abschnitt „Risiken und Ungewissheiten“ in diesem MD&A sowie im Abschnitt „Risikofaktoren“ in unserem Jahresinformationsformular für das am 31. Dezember 2025 endende Geschäftsjahr, das bei den kanadischen Wertpapieraufsichtsbehörden eingereicht wurde und unter www.sedarplus.ca verfügbar ist, sowie bei der US-Börsenaufsichtsbehörde (SEC) als Teil des Formulars 40-F des Unternehmens eingereicht wurde und unter www.sec.gov/edgar.shtml verfügbar ist. Obwohl das Unternehmen versucht hat, wichtige Faktoren zu identifizieren, die dazu führen könnten, dass tatsächliche Handlungen, Ereignisse oder Ergebnisse wesentlich von den in den zukunftsgerichteten Aussagen beschriebenen abweichen, kann es andere Faktoren geben, die dazu führen, dass Handlungen, Ereignisse oder Ergebnisse nicht wie erwartet, geschätzt oder beabsichtigt ausfallen.
Die hierin enthaltenen zukunftsgerichteten Aussagen basieren auf den Annahmen, Einschätzungen, Erwartungen und Meinungen der Unternehmensleitung, einschließlich, aber nicht beschränkt auf die Richtigkeit der aktuellen Mineralressourcen- und -reservenabschätzungen des Unternehmens; die Annahme, dass die Aktivitäten des Unternehmens im Einklang mit den öffentlichen Erklärungen und den erklärten Zielen des Unternehmens durchgeführt werden; dass die Abbaugenehmigung für das Projekt „Diamba Sud“ rechtzeitig erteilt wird und dass die Bedingungen der Bergbauvereinbarung für das Projekt die Wirtschaftlichkeit des Projekts nicht beeinträchtigen werden; dass es zu keinen wesentlichen nachteiligen Veränderungen kommen wird, die das Unternehmen oder seine Liegenschaften betreffen, oder zu Änderungen der Produktionsschätzungen (die von der Richtigkeit der prognostizierten Erzgehalte, Abbauraten, Zeitpläne für die Gewinnung sowie Schätzungen der Gewinnungsraten ausgehen und durch außerplanmäßige Wartungsarbeiten, der Verfügbarkeit von Arbeitskräften und Auftragnehmern sowie anderer betrieblicher oder technischer Schwierigkeiten); geopolitische Unsicherheiten, die sich auf die Produktion, die Belegschaft, das Geschäft, den Betrieb und die Finanzlage des Unternehmens auswirken könnten; die erwarteten Entwicklungen bei den Mineralienpreisen und Wechselkursen; dass es dem Unternehmen gelingen wird, die Auswirkungen der Inflation auf sein Geschäft und seinen Betrieb abzumildern; dass alle erforderlichen Genehmigungen und Zulassungen für das Geschäft und den Betrieb des Unternehmens zu akzeptablen Bedingungen eingeholt werden; dass es zu keinen wesentlichen Störungen kommt, die den Betrieb des Unternehmens, die Fähigkeit zur Erfüllung aktueller und zukünftiger Verpflichtungen sowie die hierin dargelegten sonstigen Annahmen beeinträchtigen; zukunftsgerichtete Aussagen gelten zum Zeitpunkt ihrer Veröffentlichung, und das Unternehmen lehnt jede Verpflichtung ab, zukunftsgerichtete Aussagen zu aktualisieren, sei es aufgrund neuer Informationen, zukünftiger Ereignisse oder Ergebnisse oder aus anderen Gründen, es sei denn, dies ist gesetzlich vorgeschrieben. Es kann nicht garantiert werden, dass sich diese zukunftsgerichteten Aussagen als zutreffend erweisen werden, da die tatsächlichen Ergebnisse und zukünftigen Ereignisse erheblich von den in diesen Aussagen erwarteten abweichen können. Dementsprechend sollten sich Anleger nicht in unangemessener Weise auf zukunftsgerichtete Aussagen verlassen.
Warnhinweis für US-amerikanische Anleger bezüglich Mineralressourcen und -reserven
Die hierin enthaltenen technischen Angaben zu den Liegenschaften des Unternehmens wurden in Übereinstimmung mit dem National Instrument 43-101 „Standards of Disclosure for Mineral Projects“ („NI 43-101“) und den Definitionsstandards des Canadian Institute of Mining, Metallurgy, and Petroleum für Mineralressourcen und Mineralreserven erstellt. Kanadische Standards, einschließlich NI 43-101, unterscheiden sich von den Anforderungen der Securities and Exchange Commission, und die hierin enthaltenen Informationen sind möglicherweise nicht mit ähnlichen Informationen vergleichbar, die von US-Unternehmen veröffentlicht werden.
(Alle Beträge sind in US-Dollar angegeben, die Beträge in den Tabellen in Millionen, sofern nicht anders angegeben)


